Zwischenfinanzierung bei Umbau im laufenden Kredit: So überbrücken Sie Sanierungskosten
Stellen Sie sich vor, die Handwerker stehen bereit, das Gerüst ist aufgebaut, aber Ihr Konto zeigt nur noch rote Zahlen. Der Grund? Die Zwischenfinanzierung fehlt, während der alte Kredit munter weiterläuft. Dieses Szenario kennen viele Hausbesitzer in Österreich und Deutschland nur zu gut. Wenn Sie mitten in einer Sanierung stecken, aber die Auszahlung von Fördermitteln oder Eigenkapitalverfügbarkeiten auf sich warten lassen, droht der Baustopp. Eine Zwischenfinanzierung für den Umbau im Rahmen eines bestehenden Darlehens ist oft die einzige Lösung, um den Fluss nicht abreißen zu lassen.
Doch diese Finanzierungsform hat ihre Tücken. Es geht nicht einfach darum, "mehr Geld" zu bekommen. Es ist ein komplexes Zusammenspiel aus Bonitätsprüfung, Grundbucheintragungen und Zinslasten, die Ihren laufenden Vertrag belasten können. In diesem Artikel schauen wir uns an, wie Sie diese Hürde meistern, welche Kosten wirklich auf Sie zukommen und wann es klüger ist, die Finger davon zu lassen.
Was genau passiert bei einer Zwischenfinanzierung im laufenden Kredit?
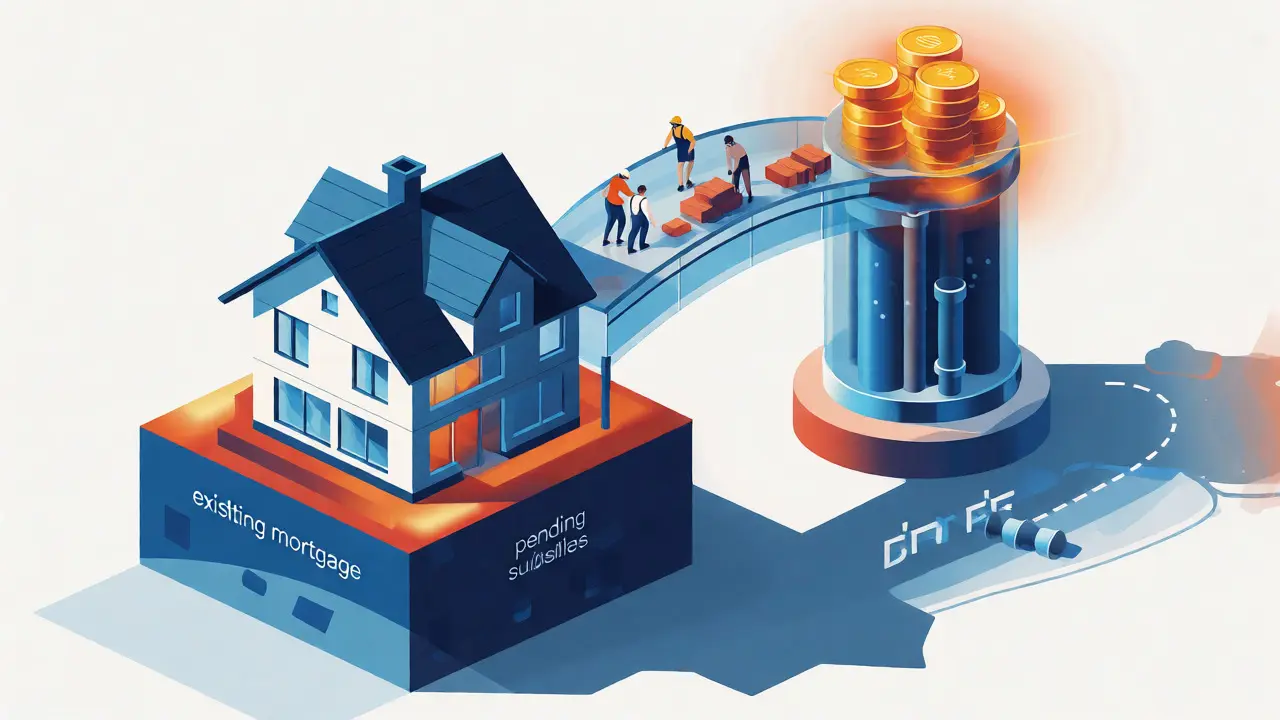
Hier liegt oft ein Missverständnis vor. Viele glauben, eine Zwischenfinanzierung ersetze den alten Kredit. Das stimmt nicht. Bei einem laufenden Kredit bleibt Ihr ursprünglicher Vertrag bestehen. Die Zwischenfinanzierung ist ein zusätzliches, kurzfristiges Darlehen, das parallel läuft. Sie dient ausschließlich dazu, Liquiditätslücken zu schließen, bis andere Mittel eintreffen - etwa eine KfW-Förderung, ein Verkaufserlös oder angespartes Eigenkapital.
Der entscheidende Unterschied zur klassischen Kauf-Zwischenfinanzierung: Hier muss die Bank nicht nur Ihre Bonität prüfen, sondern auch den Wertzuwachs durch den Umbau bewerten. Laut Daten der European Mortgage Federation lag die durchschnittliche Laufzeit solcher Überbrückungskredite zuletzt bei knapp 14 Monaten. Das klingt kurz, kann aber bei Verzögerungen auf der Baustelle schnell zum Albtraum werden. Wenn die Handwerker länger brauchen als geplant, laufen die Zinsen weiter, obwohl der Wert der Immobilie noch nicht gestiegen ist.
Eine wichtige technische Einschränkung betrifft das Grundbuch. Da bereits eine Grundschuld für Ihren Hauptkredit eingetragen ist, müssen Banken für die neue Zwischenfinanzierung eine zweite Rangstelle oder eine Nachrangigkeit vereinbaren. Das kostet Geld und Zeit. Ein Gutachten des Deutschen Notarinstituts zeigt, dass allein die notariellen Beurkundungskosten hier durchschnittlich 1,2 % der neuen Kreditsumme betragen. Rechnen Sie also mit zusätzlichen Gebühren, die in der ersten Euphorie über den Umbau oft vergessen werden.
Kostencheck: Was zahlt sich aus, was ist teurer als gedacht?
Bevor Sie unterschreiben, sollten Sie rechnen. Nicht nur die Sollzinsen sind relevant, sondern der gesamte Effektivpreis inklusive aller Nebenkosten. Eine Studie der Frankfurt School of Finance & Management verglich verschiedene Optionen für einen Zeitraum von 24 Monaten. Das Ergebnis war eindeutig: Die klassische Zwischenfinanzierung war mit einem Effektivzins von rund 2,15 % günstiger als ein Abrufkredit (2,87 %) oder Sondertilgungen im bestehenden Vertrag (3,42 %). Aber Achtung: Diese Zahlen gelten nur, wenn alles glattläuft.
| Option | Durchschn. Effektivzins | Laufzeit | Typische Zusatzkosten |
|---|---|---|---|
| Zwischenfinanzierung | 2,15 % p.a. | bis 24 Monate | Notarkosten (~1,2 %), Bewertungskosten |
| Abrufkredit / Kontokorrent | 2,87 % p.a. | flexibel | Dispozinsen, keine Grundschuldeintragung nötig |
| Sondertilgungsoption | 3,42 % p.a. | im laufenden Vertrag | Vorfälligkeitsentschädigung bei Ablösung |
Warum ist die Zwischenfinanzierung trotz niedrigerer Zinsen riskant? Weil sie starr ist. Ein Abrufkredit lässt sich jederzeit zurückzahlen, ohne dass große Strafzahlungen fällig werden. Bei der Zwischenfinanzierung sind Sie zeitlich gebunden. Wenn die Fördermittel der KfW später kommen als angekündigt, zahlen Sie Zinsen auf Geld, das eigentlich schon hätte da sein sollen. Zudem warnen Experten wie Dr. Sabine Müller von der BHW Bausparkasse: Eine solche Finanzierung lohnt sich nur, wenn der erwartete Wertzuwachs Ihrer Immobilie mindestens 15 % über den Gesamtkosten der Finanzierung liegt. Liegt er darunter, verbrennen Sie bares Geld.
Die Bürokratie-Hürden: Warum dauert es so lange?
Wenn Sie denken, "Ich beantrage das Geld, ich kriege das Geld", liegen Sie falsch. Die Deutsche Kreditbank dokumentierte, dass der Prozess von der Anfrage bis zur Auszahlung im Schnitt 28,5 Werktage dauert. Das ist fast sieben Tage länger als bei einer normalen Kauf-Zwischenfinanzierung. Woran liegt das?
Banken wollen wissen, ob der Umbau den Wert der Immobilie tatsächlich steigert. Dafür brauchen sie einen detaillierten Kostenvoranschlag und oft ein externes Gutachten. Diese Bewertung der Renovierungsmaßnahmen nimmt allein schon zwei Wochen in Anspruch. Ohne diesen Schritt genehmigen die meisten Institute kein Geld. Ein häufiger Fehler von Bauherren: Sie reichen unvollständige Pläne ein oder haben keine feste Zusage der Handwerker. Das führt zu Rückfragen und weiteren Verzögerungen.
Ein weiterer Stolperstein ist die sogenannte 40%-Regel der BaFin. Diese besagt, dass die monatlichen Belastungen aus allen Krediten maximal 40 % Ihres Nettohaushaltseinkommens betragen dürfen. Da Sie ja schon einen laufenden Kredit bedienen, bleibt oft wenig Spielraum für die Rate der Zwischenfinanzierung. Die Allianz Bank berichtete, dass fast 39 % der Anträge scheiterten, weil diese Quote überschritten wurde. Prüfen Sie also vorher akribisch, ob Ihre Raten selbst bei schlechterer Einkommenssituation noch tragbar sind.
Fördermittel als Retter in der Not - oder Falle?
In Österreich und Deutschland sind energetische Sanierungen ein großer Treiber für diese Art der Finanzierung. Etwa zwei Drittel der Anfragen hängen mit Programmen wie dem KfW-Programm 153 oder lokalen Landesförderungen zusammen. Die Idee ist verlockend: Sie leihen sich das Geld kurzfristig, bauen um, und sobald der Förderbescheid kommt, wird der Kredit abgelöst.
Doch hier lauert die Gefahr. Die Bearbeitungszeiten der Förderbanken schwanken stark. Während die KfW verspricht, die Auszahlungszeiten zu verkürzen, zeigen Erfahrungsberichte, dass es immer wieder zu Verzögerungen von mehreren Monaten kommt. User 'Sanierungsärger' im Immoforum beschrieb genau dieses Dilemma: Die Bank kündigte die Zwischenfinanzierung nach 18 Monaten, obwohl das Geld vom Staat noch nicht geflossen war. Die Folge waren hohe Vorfälligkeitsentschädigungen.
Unser Tipp: Vereinbaren Sie im Kreditvertrag explizit eine "Toleranzklausel". Diese sollte regeln, dass die Laufzeit automatisch verlängert wird, wenn die Auszahlung staatlicher Fördermittel verzögert ist, ohne dass zusätzliche Zinsaufschläge oder Kündigungsrechte greifen. Ohne diese Klausel spielen Sie Roulette mit der Verwaltungsbürokratie.
Praxis-Tipps: So bereiten Sie den Antrag richtig vor
Um die Chancen auf eine schnelle Genehmigung zu erhöhen, sollten Sie Ihre Unterlagen perfekt vorbereiten. Banken lieben Klarheit. Statt vager Ideen brauchen sie konkrete Zahlen.
- Detaillierter Kostenplan: Listen Sie jede Position auf, von den Materialkosten bis zur Mehrwertsteuer. Pauschalen wie "ca. 10.000 Euro" reichen nicht. 78 % der erfolgreichen Anträge basieren auf präzisen Aufstellungen.
- Verbindliche Termine: Legen Sie schriftliche Zusagen der Handwerker bei, wann mit dem Abschluss gerechnet wird. Je konkreter der Zeitplan, desto geringer das Risiko für die Bank.
- Nachweis der Gegenfinanzierung: Zeigen Sie klar auf, woher das Geld zur Ablösung kommt. Ist es ein Erbe? Ein Verkaufserlös? Oder die KfW-Auszahlung? Fügen Sie Kopien der Bescheide bei.
- Wertgutachten optional anbieten: Wenn Sie bereits ein aktuelles Verkehrswertgutachten haben, legen Sie es bei. Es beschleunigt die interne Prüfung der Bank erheblich.
Ein praktischer Trick: Fragen Sie direkt nach einer "automatischen Ablösung". Einige Anbieter, wie die Postbank, bieten mittlerweile Produkte an, die bei Eingang der Fördermittel automatisch den Kredit tilgen, ohne dass Sie extra einen Termin beim Berater brauchen oder eine Gebühr zahlen. Das spart Nerven und Geld.
Alternativen: Wann die Zwischenfinanzierung die falsche Wahl ist
Nicht jeder Umbau braucht eine separate Zwischenfinanzierung. Manchmal ist es cleverer, die Alternativen zu nutzen. Wenn Sie nur kleine Beträge unter 20.000 Euro benötigen, ist ein klassischer Konsumkredit oder ein Dispositionskredit oft einfacher und schneller verfügbar. Die Grundschuldeintragung entfällt, und die Abwicklung dauert nur Tage statt Wochen.
Auch die Option "Aufstockung des bestehenden Kredits" wird oft übersehen. Wenn Ihr Hauptkredit noch nicht lange läuft und die Zinsbindung günstig ist, können Sie versuchen, das Limit zu erhöhen. Das Problem dabei: Sie binden sich langfristig an die Konditionen des Altvertrags, auch wenn die Marktzinsen zwischenzeitlich gesunken sind. Für kurze Übergangsphasen ist das meist zu teuer.
Professor Dr. Thomas Weber von der Hochschule für Wirtschaft und Recht Berlin warnt zudem vor der Überschuldungsgefahr. Jede neue Schuldenlast erhöht das Risiko. Wenn Ihr Job unsicher ist oder Sie planen, bald zu verkaufen, ist eine flexible Lösung besser als eine starre Zwischenfinanzierung mit hoher Fixrate. Hören Sie auf Ihr Bauchgefühl: Wenn die Zahlen eng kalkuliert sind, nehmen Sie lieber etwas mehr Puffer in Kauf, als sich komplett zu verschulden.
FAQ: Häufige Fragen zur Zwischenfinanzierung bei Umbau
Muss ich die Zwischenfinanzierung sofort abzahlen, wenn der Umbau fertig ist?
Nein, nicht unbedingt. Die Rückzahlung hängt von der vereinbarten Laufzeit und der Gegenfinanzierung ab. Oft wird der Kredit erst getilgt, wenn die eigentlichen Mittel (wie Fördergelder) eingehen. Achten Sie darauf, dass im Vertrag steht, was passiert, wenn die Mittel verspätet eintreffen. Idealerweise gibt es eine automatische Verlängerungsklausel ohne Strafzinsen.
Welche Dokumente brauche ich für den Antrag?
Sie benötigen in der Regel: 1. Einen detaillierten Kostenvoranschlag der Handwerker. 2. Den aktuellen Grundbuchauszug. 3. Nachweise über Ihr Einkommen (Gehaltsabrechnungen). 4. Den Bescheid über geplante Fördermittel (falls vorhanden). 5. Ggf. ein externes Wertgutachten der Immobilie. Je vollständiger die Unterlagen, desto schneller die Bewilligung.
Kann ich die Zinsen der Zwischenfinanzierung steuerlich absetzen?
Ja, unter bestimmten Voraussetzungen. Wenn die Maßnahme der Werterhaltung oder -steigerung dient und Sie die Immobilie vermieten, sind die Zinsen als Werbungskosten absetzbar. Bei Eigennutzung ist dies in Deutschland schwieriger, da hier oft nur bestimmte energetische Maßnahmen steuerlich begünstigt sind. In Österreich sieht die Regelung anders aus; hier können Handwerkerleistungen teilweise abgesetzt werden. Klären Sie dies unbedingt mit Ihrem Steuerberater, bevor Sie abschließen.
Was passiert, wenn die Bank den Kredit nach Ablauf der Frist nicht verlängert?
Dann wird der Kredit fällig. Können Sie ihn nicht aus eigenen Mitteln tilgen, müssen Sie entweder einen neuen Kredit aufnehmen (oft zu schlechteren Konditionen) oder die Immobilie beleihen. Im schlimmsten Fall droht eine Zwangsversteigerung, wenn die Zahlungsfähigkeit komplett wegbricht. Deshalb ist die Pufferplanung so wichtig.
Ist eine Zwischenfinanzierung auch für barrierefreie Umbauten möglich?
Ja, absolut. Barrierefreie Umbauten werden oft von Pflegekassen oder sozialen Trägern gefördert. Da die Antragsverfahren dort sehr bürokratisch sind und lange dauern, ist eine Zwischenfinanzierung hier sogar besonders sinnvoll. Beachten Sie jedoch, dass die Banken hier manchmal strengere Auflagen machen, da der Wiederverkaufswert solcher spezifischen Umbauten schwerer einzuschätzen ist.
Fazit: Planen Sie den Engpass, nicht nur den Umbau
Eine Zwischenfinanzierung ist kein Selbstläufer, sondern ein Werkzeug. Sie hilft Ihnen, liquide zu bleiben, wenn die Welt nicht nach Ihrem Zeitplan tickt. Aber sie kostet Geld und verlangt Präzision. Wenn Sie sicherstellen, dass die Gegenfinanzierung feststeht und die Pufferzeiten großzügig kalkuliert sind, kann sie Ihr Projekt retten. Wenn nicht, suchen Sie nach flexibleren Alternativen wie Abrufkrediten. Denken Sie daran: Der billigste Zins nützt nichts, wenn die Laufzeit zu kurz ist.

16 Kommentare

Andreas Babic
Es ist faszinierend wie sehr wir uns in der modernen Welt von zeitlichen Abhängigkeiten lösen wollen, nur um dann festzustellen dass die Bürokratie eine eigene Art von Gravitation besitzt.
Wir planen unsere Leben nach Kalenderwochen und Bankauszahlungen doch das eigentliche Wesen einer Immobilie entzieht sich dieser linearen Logik. Die Zwischenfinanzierung ist im Grunde ein Versuch die chaotische Realität des Bauens in die starren Raster der Finanzwelt zu pressen.
Dabei vergessen wir oft dass Geld nicht einfach nur eine Zahl auf einem Konto ist sondern eine soziale Vereinbarung über Vertrauen und Zeit.
Wenn die Handwerker stehen bleiben und die Fördermittel ausbleiben entsteht eine Lücke die nicht nur finanzieller Natur ist sondern auch existenzielle Ängste weckt.
Vielleicht sollten wir lernen diese Unsicherheit als Teil des Prozesses anzunehmen anstatt sie mit teuren Krediten zu bekämpfen.
Die Idee dass man alles kontrollieren kann ist eine Illusion die uns teuer zu stehen kommt.
Letztendlich bleibt die Frage ob wir für den Komfort der Planbarkeit bereit sind unsere Freiheit für mehrere Jahre zu verpfänden.
Ich beobachte dieses Phänomen schon lange und es scheint mir dass die Angst vor dem Stillstand größer ist als die Kosten des Wartens.
Manchmal ist es besser die Dinge ihren natürlichen Gang gehen zu lassen auch wenn das bedeutet dass das Gerüst länger steht.
Der Mensch neigt dazu komplexe Systeme zu vereinfachen was hier zu gefährlichen Fehlkalkulationen führt.
Wir sollten vielleicht eher darüber nachdenken wie wir resilienter werden können statt immer neue Schuldenberge aufzutürmen.
Die Geschichte lehrt uns dass Imperien fallen wenn sie ihre Ressourcen überdehnen.
Auch private Haushalte können an ihrer eigenen Gier nach sofortiger Umsetzung scheitern.
Am Ende geht es darum einen Frieden mit der Unvorhersehbarkeit des Lebens zu schließen.

Carola van Berckel
Interessanter Artikel aber ich frage mich ob die genannten Zinssätze wirklich aktuell sind 🤔
In meiner Erfahrung mit deutschen Banken habe ich zuletzt deutlich höhere Effektivzinsen für kurze Laufzeiten gesehen 😟
Vielleicht liegt es daran dass ich in einer ländlichen Region wohne wo die Konditionen strenger sind 🏡
Die Toleranzklausel finde ich übrigens extrem wichtig sonst wird es schnell ungemütlich ⚠️
Hat jemand hier schon mal schlechte Erfahrungen mit der KfW Bearbeitungszeit gemacht?
Ich persönlich war überrascht wie viel Papierkram selbst bei kleinen Beträgen anfällt 📄
Und ja die Grundbuchkosten unterschätzen viele total 💸
Meine Steuerberaterin hat mir geraten genau hinzuschauen bevor man unterschreibt 👩💼
Alles in allem ein guter Überblick aber die Praxis sieht oft anders aus 🙃

Max Alarie
Das ist Quatsch. Die sogenannte "Toleranzklausel" ist in der Praxis fast wertlos, weil die Banken sich ohnehin alle Rechte vorbehalten.
Wer glaubt, dass eine automatische Verlängerung ohne Zinsaufschlag Standard ist, hat noch nie einen echten Kreditvertrag gelesen.
Die meisten Institute erhöhen bei Überschreitung der Frist sofort den Zinssatz oder verlangen eine neue Bonitätsprüfung.
Und diese Prüfung findet unter Umständen statt, während Sie bereits in Verzug sind.
Das ist kein Service, das ist eine Falle.
Außerdem ist die Aussage zur 40%-Regel der BaFin irreführend, da diese Regel Ausnahmen kennt, die im Artikel komplett fehlen.
Wer solche Pauschalisierungen verkauft, betreibt keine seriöse Aufklärung, sondern Marketing.
Ich empfehle jedem, der diesen Rat befolgt, vorher einen unabhängigen Fachanwalt für Bankrecht konsultieren zu lassen.
Nur so vermeiden Sie böse Überraschungen bei der Rückzahlung.
Vertrauen Sie niemals blind auf pauschale Tipps aus Internetartikeln.
Die Realität der Kreditvergabe ist komplexer und weniger kundenfreundlich als dargestellt.
Fazit: Lesen Sie das Kleingedruckte, sonst zahlen Sie drauf.

koen kastelein
Hey zusammen 👋
Kurzer Hinweis aus Belgien/Niederlande Perspektive: Hier läuft das mit den Rangstellen im Grundbuch teilweise anders ab, aber das Prinzip bleibt gleich 🇧🇪🇳🇱
Was ich echt wichtig finde: Sprecht direkt mit eurer Hausbank bevor ihr euch bei anderen Instituten bewerbt 🏦
Die kennen eure Historie und haben oft mehr Spielraum bei der Bewertung eures Bestandsobjekts 📈
Und ja... die Notarkosten sind nervig aber unvermeidbar ✍️
Tipp: Holt euch zwei Angebote für die Beurkundung ein, die Preise variieren enorm 💶
Viel Erfolg beim Bauen! 🛠️

Hanna Raala
Leute checkt mal die Liquiditätsplanung!! Das ist der absolute Gamechanger für eure Cashflow-Management Strategie 🚀
Ohne präzises Forecasting der Incoming Payments (Fördergelder etc) seid ihr am Ende nur noch damit beschäftigt Brände zu löschen 🔥
Nutzt Tools für die Projektsteuerung die euch Echtzeit-Daten liefern nicht nur Excel Tabellen aus 2019 📊
Agilität im Bauprozess heißt auch agile Finanzierungsmethoden integrieren 💡
Wenn die KfW zögert müsst ihr proaktiv kommunizieren und alternative Funding Sources identifizieren 🔄
Don't let the bureaucracy kill your vibe keep the momentum going 🏃♀️💨
Networking with other homeowners helps sharing insights on which banks are actually responsive 🤝
Stay lean stay liquid and crush that renovation goal 💪

Julia SocialJulia
Also ganz ehrlich? Der Text liest sich wie von einer KI die versucht cool zu tun aber eigentlich nur Wikipedia kopiert hat. So trocken. So unnötig lang. Ich hab beim zweiten Absatz aufgehört zu lesen weil mir die Augen ausgefallen wären. Wer braucht schon 20 Sätze um zu sagen 'Geld fehlt'? Pah. Langweilig.

Anton Uzhencev
Ein kleiner grammatikalischer Hinweis zum Titel: "Zwischenfinanzierung bei Umbau" klingt etwas holprig. Besser wäre "Zwischenfinanzierung für den Umbau" oder "bei einem Umbau". Aber gut, im Journalismus ist vieles erlaubt 😅
Ansonsten muss ich Max Alarie zustimmen. Die Klauseln sind tatsächlich tückisch 🐍
Ich würde sogar noch weitergehen: Prüft unbedingt die Kündigungskonditionen! 🕵️♂️
Manche Banken dürfen bei Verzögerung sofort kündigen und das tut weh 💔
Gruß aus dem Forum 🌲

Niamh Trihy
I found this article quite comprehensive regarding the German market specifics. However I wonder if the comparison to Austrian regulations is fully accurate as the tax deductibility rules differ significantly there. It might be beneficial to separate the jurisdictions more clearly for international readers.

rudi rental
Naja wer sich so eine Finanzierungsform antut hat eh schon falsch kalkuliert. Echte Immobilieninvestoren haben immer Cash-Puffer. Das ist was für Leute die sich übernehmen. Sorry not sorry. 🤷♂️

Stephan Viaene
Wie lange dauert denn die Genehmigung realistisch bei einer Sparkasse? Die 28 Tage im Artikel kommen mir sehr optimistisch vor. In meinem Fall waren es fast 6 Wochen. Hat da jemand andere Erfahrungen?

Rick Bauer
Es ist doch skandalös dass wir überhaupt solche Konstrukte brauchen! 🎭 Die Banken verdienen doppelt und dreifach an unserer Unwissenheit und der langsamen Bürokratie des Staates! 🏛️ Wir werden gezwungen hohe Zinsen zu zahlen nur weil die Verwaltung unfähig ist pünktlich zu liefern! 😤 Und dann wundern sich die Politiker warum die Menschen frustriert sind! 📉 Es ist ein System designed to fail! 💥 Man fühlt sich machtlos gegenüber den großen Institutionen! 🐜 Nur der kleine Mann zahlt die Zeche! 💸 Schämt euch! 🙈

Ida Finnstø
Ich stimme Andreas voll zu. Es ist wichtig die psychologische Komponente nicht zu ignorieren. Wenn man unter Druck steht trifft man schlechtere Entscheidungen. Vielleicht sollte man die Sanierung phasenweise angehen um den Liquiditätsbedarf zu glätten. Das reduziert den Stress enorm und man muss keine teure Zwischenfinanzierung aufnehmen. Empathie für die eigene Situation ist auch eine Form von Finanzkompetenz.

Gunvor Bakke Kvinlog
Das mit der Resilienz ist ein guter Punkt. Oft denken wir dass wir schneller bauen müssen weil die Mieten steigen oder der Wert sinkt. Aber ist das wirklich so? Oder ist es eine gesellschaftliche Erwartungshaltung? Vielleicht ist es klüger langsamer zu machen und dafür gesünder durchzukommen. Die Gesundheit des Haushalts ist wichtiger als die Geschwindigkeit der Renovierung.

Eduard Sisquella Vilà
Sehr geehrte Damen und Herren,
ich möchte meine Hochachtung für die analytische Tiefe dieses Beitrags aussprechen. Es ist selten dass man eine derartige Synthese aus ökonomischer Theorie und praktischer Anwendung findet. Besonders die Differenzierung zwischen der klassischen Kauf-Zwischenfinanzierung und der Umbau-Finanzierung verdient besondere Erwähnung.
Man muss jedoch kritisch anmerken dass die Darstellung der Risikobewertung durch die Banken möglicherweise zu optimistisch ausgefallen ist. Die Volatilität der Baumaterialpreise stellt heutzutage einen signifikanten Faktor dar der in den statischen Modellen der Banken oft unterrepräsentiert ist.
Des Weiteren sollte man die ethische Dimension der Verschuldung nicht außer Acht lassen. Sind wir bereit unsere zukünftige Freiheit für gegenwärtigen Komfort zu opfern?
Ich empfehle dringend eine individuelle Beratung durch zertifizierte Honorarberater welche unabhängig von Provisionsinteressen agieren.
Mit freundlichen Grüßen
Eduard Sisquella Vilà

Niall Durcan
Listen up. This whole concept of 'Zwischenfinanzierung' is a uniquely German/Austrian bureaucratic nightmare that doesn't exist in efficient markets like Ireland or the US. We just use a HELOC or a bridge loan from a credit union and it's done in 48 hours. You guys overcomplicate everything with Grundbuch entries and notarization fees that eat 1.2% of your capital! That's robbery! Stop crying about interest rates when you're paying thousands in admin costs because your system is inefficient. Fix the process instead of blaming the banks. Simple as that. 🇮🇪👊

Torstein Eriksen
Interessant wie unterschiedlich die Perspektiven sind. Während Niall die Effizienz betont spricht Andreas über die Philosophie der Kontrolle. Vielleicht ist beides wahr. Die Struktur schützt uns aber sie kostet uns auch Zeit und Gelassenheit. Es ist ein Trade-off den jeder individuell abwägen muss. Ich persönlich nehme mir lieber mehr Zeit für die Planung als später im Stress zu leben. Ruhe ist auch eine Währung.
Letzte Beiträge
-
Risikoanalyse für Immobilieninvestments: Markt, Objekt und Mieter im Detail
-
Raumklima im Schlafzimmer: Die perfekte Balance aus Feuchte und Temperatur für gesunden Schlaf
-
Denkmalschutzrecht verstehen: Erhaltungs- und Veränderungspflichten für Eigentümer
-
Meldepflichten und Abwicklungskosten bei vermieteten Immobilien: Der komplette Leitfaden
-
Smart-Home-Checkliste: Von der Planung bis zur Inbetriebnahme

Schreibe einen Kommentar