Notartermin beim Immobilienkauf: Die ultimative Checkliste für alle Dokumente
Stell dir vor, du sitzt im Notarbüro. Der Vertrag liegt auf dem Tisch, die Spannung steigt - und dann fragt der Notar nach einem Dokument, das du zu Hause vergessen hast. Plötzlich ist der Termin geplatzt, die Finanzierung wackelt, und du musst Wochen warten, bis ein neuer Slot frei wird. Das passiert häufiger, als man denkt. Ein Notartermin ist keine bloße Formsache; er ist der rechtliche Herzschlag eines jeden Immobilienkaufs in Deutschland. Ohne ihn bewegt sich im Grundbuch nichts. Damit dieser Moment nicht zum Albtraum wird, brauchst du eine lückenlose Vorbereitung. Hier ist deine konkrete Checkliste, damit du alles dabei hast, was Gesetz und Bank verlangen.
Warum der Notartermin so streng reglementiert ist
In Deutschland gilt seit über 100 Jahren (§ 311b BGB): Ein Kaufvertrag über Grundstücke muss notariell beurkundet werden. Das klingt bürokratisch, hat aber einen guten Grund. Der Notar prüft deine Identität, liest den Vertrag vor und stellt sicher, dass beide Seiten verstehen, worauf sie sich einlassen. Er ist neutraler Treuhänder, kein Anwalt des Verkäufers oder Käufers. Deshalb akzeptiert er keine Kopien von Ausweisen, wenn er sie im Original sehen will, und er duldet keine fehlenden Angaben zur Finanzierung. Wenn du ohne die richtigen Papiere erscheinst, kann er die Beurkundung schlicht nicht durchführen. Die Konsequenz? Verzögerungen, zusätzliche Kosten und Stress. Also nehmen wir die Sache ernst und gehen Schritt für Schritt durch, was in deine Mappe gehört.
Pflichtdokumente für Käufer: Identität und Finanzdaten
Als Käufer bist du derjenige, der am meisten Papierkram vorbereiten muss, besonders wenn du fremdfinanziert kaufst. Das Wichtigste zuerst: Dein gültiger Personalausweis oder Reisepass. Kein Foto auf dem Handy, keine abgelaufene Karte. Der Notar muss die Seriennummer ins Protokoll schreiben. Daneben brauchst du zwingend deine Steuer-Identifikationsnummer. Diese 11-stellige Nummer ist seit 2008 Pflicht und dient der eindeutigen Zuordnung bei der Grunderwerbsteuer. Hast du sie nicht griffbereit, fragst du besser vorher beim Finanzamt nach, statt im Termin zu improvisieren.
Kommen wir zum Geld. In 60-80 % der Fälle fließt Fremdkapital. Deine Bank hat dir eine Zusage gegeben, richtig? Dann brauchst du das ausgefüllte Grundschuldformular deiner finanzierenden Bank. Dieses Formular enthält die Daten, die der Notar braucht, um die Belastung im Grundbuch einzutragen. Oft verlangt der Notar auch eine kurze Bestätigung der Bank über die Höhe des Darlehens und die Kontoverbindung, an die der Kaufpreis fließen soll. Tipp aus der Praxis: Kläre mit deiner Bank, ob sie das Grundschuldformular direkt an den Notar sendet oder ob du es selbst mitbringen musst. Viele Banken machen das digital, aber sicher ist sicher.
| Dokument | Käufer (Kredit) | Verkäufer | Zweck |
|---|---|---|---|
| Personalausweis/Reisepass | Original erforderlich | Original erforderlich | Identitätsprüfung nach BeurkG |
| Grundbuchauszug | Nützlich zur Prüfung | Aktuell (nicht älter als 4-6 Wochen) | Beweis des Eigentums & Lastenfreiheit |
| Energieausweis | Muss vorliegen | Pflicht zur Vorlage | EnEV/GEG Compliance |
| Grundschuldformular | Von der Bank ausgestellt | - | Eintragung der Kreditsicherheit |
| Teilungserklärung (bei WEG) | Prüfung der Rechte | Bereitstellung nötig | Festlegung Sondereigentum/Gemeinschaftseigentum |
Was der Verkäufer liefern muss: Objektunterlagen
Der Verkäufer trägt die Hauptlast bei den Objektunterlagen. Sein wichtigstes Dokument ist der aktuelle Grundbuchauszug. "Aktuell" bedeutet hier wirklich aktuell. Ein Ausdruck vom letzten Jahr reicht nicht, wenn in der Zwischenzeit eine neue Hypothek eingetragen wurde. Der Notar muss wissen, ob das Haus lastenfrei ist oder ob noch Schulden dranhängen, die gelöscht werden müssen. Ebenso wichtig ist die Flurkarte (Lageplan) vom Katasteramt. Sie zeigt die genauen Grenzen des Grundstücks. Stimmen die Grenzen nicht mit der Realität überein, gibt es später Ärger mit den Nachbarn.
Seit einigen Jahren ist der Energieausweis ein absolutes Muss. Egal ob Bedarfs- oder Verbrauchsausweis, er muss dem Käufer spätestens beim Besichtigungstermin vorgelegt werden und liegt dem Notar vor. Fehlt er, drohen Bußgelder. Bei Häusern kommen oft noch Baupläne, Grundrisse und die Baubeschreibung hinzu. Diese sind zwar nicht immer gesetzlich zwingend für die Unterschrift, aber dringend empfohlen, um Streitigkeiten über die Wohnfläche oder den Zustand zu vermeiden. Hat der Verkäufer das Haus geerbt? Dann braucht er einen Erbschein oder ein eröffnetes Testament. Ohne diesen Nachweis weiß der Notar nicht, ob er berechtigt ist, das Objekt zu verkaufen.
Spezialfälle: Wohnungseigentum und vermietete Objekte
Kaufst du eine Eigentumswohnung, wird es komplizierter. Hier reicht der Grundbuchauszug allein nicht. Du brauchst die Teilungserklärung mit Aufteilungsplan. Sie definiert, was dein privates Eigentum ist und was der Gemeinschaft gehört. Auch die Gemeinschaftsordnung und aktuelle Protokolle der letzten Eigentümerversammlungen sollten vorliegen. Warum? Weil dort steht, ob eine große Sanierung beschlossen wurde, die dich als neuen Eigentümer teuer zu stehen kommt. Frag den Verkäufer nach dem aktuellen Wirtschaftsplan und der letzten Hausgeldabrechnung. Versteckte Rücklagenentnahmen können schnell fünfstellig sein.
Bei vermieteten Objekten gelten andere Regeln. Der Grundsatz lautet: "Kauf bricht nicht Miete". Du übernimmst also bestehende Mietverträge mitsamt allen Pflichten. Der Verkäufer muss dir daher alle Mietverträge im Original oder beglaubigter Kopie aushändigen. Achte auf Staffelmieten oder Indexmietklauseln. Ebenso kritisch: Die Kaution. Wo liegt sie? Ist sie verzinst? Dies muss im Kaufvertrag geregelt werden, sonst haftest du später unter Umständen doppelt. Für Erbbaurechte gilt ähnliches: Der alte Erbbaurechtsvertrag muss vorliegen, damit der Notar die Restlaufzeit und den Erbbauzins korrekt in den neuen Vertrag übernehmen kann.
Finanzierung und Vollmachten: Wer unterschreibt?
Wenn du nicht persönlich erscheinen kannst, brauchst du eine Vollmacht. Aber Vorsicht: Eine einfache formlose Vollmacht reicht bei Immobilienkäufen oft nicht aus. Der Notar verlangt meist eine öffentlich beglaubigte Vollmacht. Das bedeutet, du musst vorher selbst zum Notar oder einer anderen öffentlichen Stelle, um deine Unterschrift beglaubigen zu lassen. Planen diese Schritte rechtzeitig ein. In Erbengemeinschaften ist dies besonders heikel. Wenn drei Erben verkaufen wollen, müssen entweder alle drei persönlich erscheinen oder sie bevollmächtigen einen Vertreter mit notariell beglaubigter Vollmacht. Fehlt eine Unterschrift, ist der gesamte Vertrag angreifbar oder zumindest unwirksam, bis sie nachgeholt wird.
Die Finanzierung selbst beeinflusst den Ablauf stark. Der Notar wartet mit der Umschreibung im Grundbuch, bis der Kaufpreis gezahlt ist. Dafür braucht er Klarheit über die Zahlungsmodalitäten. Wird ein Notaranderkonto genutzt? Oder zahlt die Bank direkt an den Verkäufer, sobald die Auflassungsvormerkung eingetragen ist? Letzteres ist heute Standard und spart Gebühren. Sprich dies vor dem Termin mit deiner Bank ab, damit die Zahlungsanweisung pünktlich rausgeht.
Häufige Fehlerquellen und wie du sie vermeidest
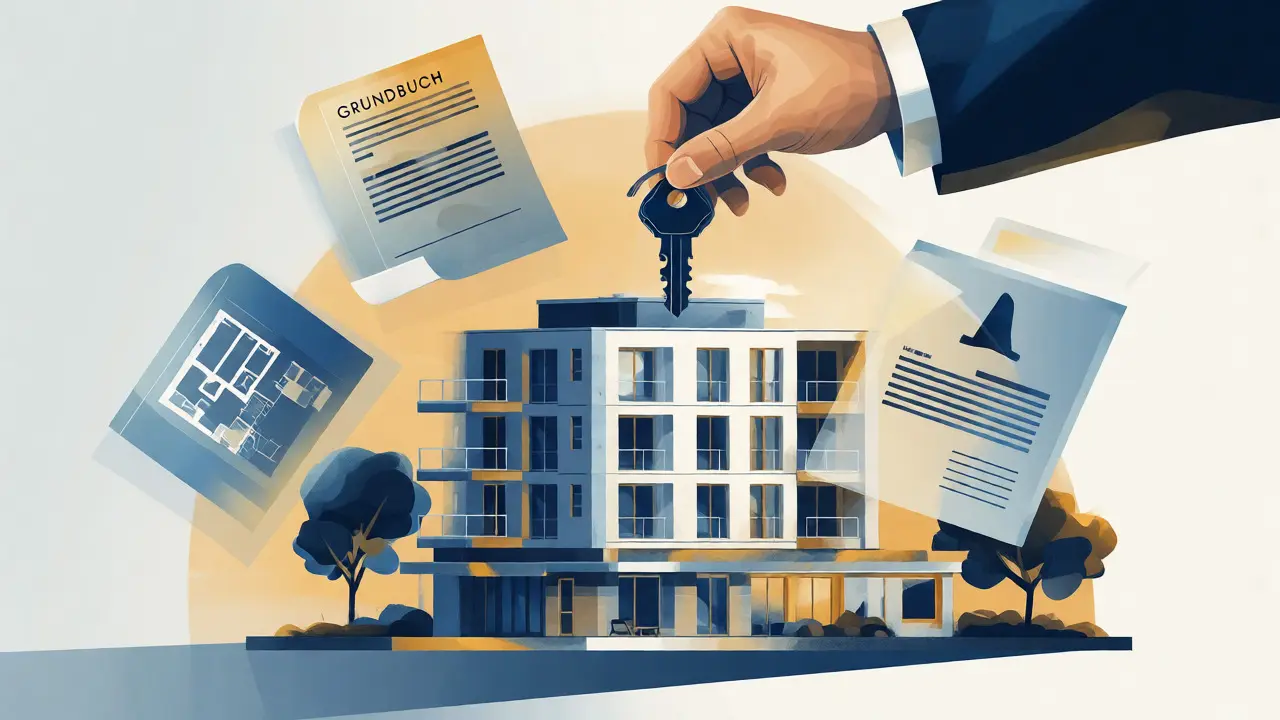
Ein klassischer Fehler ist die falsche Angabe der Wohnfläche. Steht im Exposé "ca. 100 m²", sollte im Vertrag stehen, wie diese Fläche berechnet wurde (nach II. Berechnungsverordnung oder Wohnflächenverordnung). Weicht die tatsächliche Fläche um mehr als 10 % ab, kannst du den Preis mindern. Doch wer will schon klagen? Prüfe die Flächenangaben gegen die Bauzeichnungen. Ein weiterer Stolperstein sind Baulasten. Diese sind nicht im Grundbuch sichtbar, sondern in einem Baulastenverzeichnis der Gemeinde. Sie können bedeuten, dass du auf deinem Grundstück eine Zufahrt für den Nachbarn dulden musst. Frage den Verkäufer nach einer Auskunft aus dem Baulastenverzeichnis. Fehlt diese, kann es böse Überraschungen geben.
Auch die Sachmängelhaftung ist ein Thema. In vielen Verträgen steht: "Gekauft wie gesehen". Das heißt, du kannst später keine Ansprüche wegen feuchter Keller oder maroder Dächer geltend machen, es sei denn, der Verkäufer hat den Mangel arglistig verschwiegen. Lies den Vertrag genau. Sind bekannte Mängel aufgelistet? Wenn ja, sind sie ausgeschlossen. Wenn nein, bist du theoretisch geschützt, aber in der Praxis schwer nachzuweisen, dass der Verkäufer es wusste. Nimm alle Unterlagen, die du hast, zum Notar mit. Je transparenter der Zustand dokumentiert ist, desto weniger Streit gibt es später.
Checkliste für den Tag X
Bevor du das Haus verlässt, hake diese Punkte ab:
- Identität: Gültiger Personalausweis/Reisepass im Original für alle Vertragsparteien.
- Steuer-ID: Nummer notiert oder auf dem Ausweis vorhanden.
- Finanzierung: Grundschuldformular der Bank ausgefüllt und bereit.
- Objekt: Aktueller Grundbuchauszug, Flurkarte, Energieausweis.
- WEG-Spezial: Teilungserklärung, Gemeinschaftsordnung, letzte Protokolle.
- Vermietet: Alle Mietverträge und Kautionsnachweise.
- Vollmacht: Falls nötig, notariell beglaubigte Vollmacht im Original.
- Geld: Stift! Klingt banal, aber viele haben keinen funktionierenden Kugelschreiber dabei.
Denk daran: Der Notartermin dauert selten länger als 30-60 Minuten, wenn alle Unterlagen komplett sind. Die eigentliche Arbeit liegt davor. Nutze die Zeit zwischen Zusage der Bank und Termin, um jede Lücke zu schließen. Schicke die Unterlagen vorab per E-Mail an das Notariat, damit der Entwurf schneller erstellt wird. So stellst du sicher, dass du entspannt unterschreibst und bald die Schlüssel in der Hand hältst.
Muss ich zum Notartermin Bargeld mitbringen?
Nein, in der Regel nicht. Der Kaufpreis wird üblicherweise per Überweisung von der Bank oder vom Käuferkonto an den Verkäufer gezahlt, nachdem die Auflassungsvormerkung im Grundbuch eingetragen ist. Lediglich für kleine Nebenkosten oder falls vereinbart, dass sofort gezahlt wird, könnte eine Überweisungsmöglichkeit nötig sein. Barzahlung ist bei hohen Summen unüblich und oft gar nicht erlaubt (Geldwäschegesetz).
Wie alt darf der Grundbuchauszug sein?
Es gibt keine gesetzliche Frist, aber die Praxis sieht vor, dass der Auszug nicht älter als 4 bis 6 Wochen sein sollte. Der Notar muss sicherstellen, dass sich in der Zwischenzeit keine neuen Belastungen (wie eine neue Hypothek) ergeben haben. Im Zweifel holt der Notar selbst einen aktuellen Auszug ein, was jedoch die Abwicklung verzögern kann.
Brauche ich meinen Ehepartner mit zum Notartermin?
Das hängt von der Güterstandsregelung ab. Lebst du im gesetzlichen Güterstand der Zugewinngemeinschaft und kaufst nur allein, reicht deine Unterschrift. Willst du jedoch gemeinsam kaufen oder besitzt du bereits ein anderes Objekt, das zum Gesamtvermögen gehört, kann die Zustimmung des Partners nötig sein. Im Zweifel klärt der Notar dies vorab anhand der Personenstandsurkunden.
Was passiert, wenn ich ein Dokument vergesse?
Der Notar kann den Termin absagen oder verschieben. Bei wichtigen Dokumenten wie dem Ausweis oder dem Grundschuldformular ist eine Beurkundung unmöglich. Bei weniger kritischen Unterlagen (z.B. alten Rechnungen) kann der Notar den Vertrag unter Vorbehalt beurkunden, sodass die Dokumente nachgereicht werden müssen. Das kostet Zeit und oft zusätzliche Gebühren für die Nachbeurkundung.
Wer zahlt die Notarkosten?
In Deutschland ist es marktüblich, dass der Käufer die gesamten Notar- und Grundbuchkosten trägt. Dies entspricht etwa 1,5-2,0 % des Kaufpreises. Diese Regelung wird im Kaufvertrag festgelegt. Es ist möglich, eine andere Aufteilung zu vereinbaren, aber der Verkäufer wird dafür meist einen höheren Kaufpreis verlangen.

Letzte Beiträge
-
Vertragsstrafen und Verzugszinsen beim Immobilienverkauf: So sichern Sie sich ab
-
Hybridheizung kombinieren: Wärmepumpe, Gas und Solarthermie im Praxis-Check
-
Badezimmer-Armaturen im Vergleich: Moderne Optionen, Preise & Spartipps
-
Rauchwarnmelder vernetzen: Pflicht, Kosten & Installation
-
Nutzungsänderung Wohnung zu Büro in der WEG: Voraussetzungen & Recht
