Grundschuld löschen vor dem Verkauf: Kosten, Ablauf & Fristen
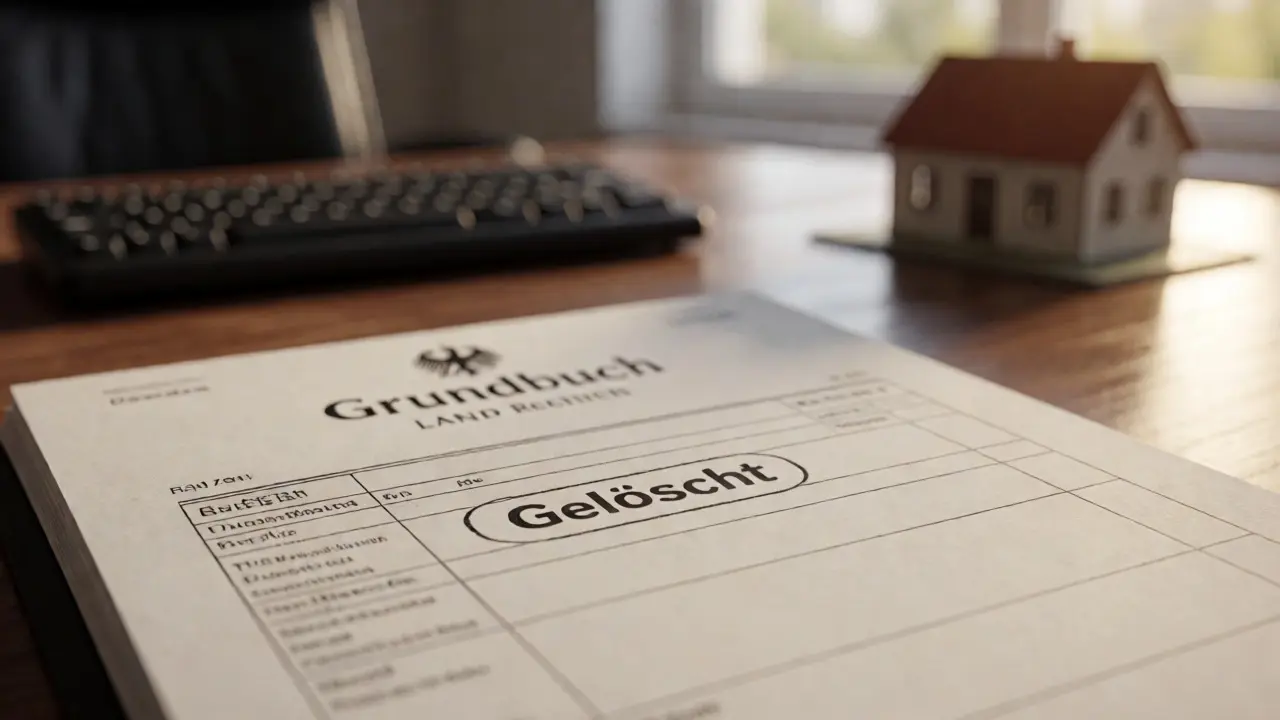
Stell dir vor, du hast dein Haus endlich verkauft. Der Notartermin ist vorbei, das Geld wartet auf deinem Konto. Doch dann kommt die böse Überraschung: Die Bank des Käufers zahlt nicht aus, weil im Grundbuch noch eine alte Grundschuld eingetragen ist. Das passiert häufiger, als man denkt. Viele Verkäufer glauben, dass eine abbezahlte Kreditlinie automatisch aus dem Register verschwindet. Tut sie aber nicht. Eine Grundschuld bleibt so lange bestehen, bis sie aktiv gelöscht wird - selbst wenn der Kredit seit Jahren zurückgezahlt ist.
Dieser Artikel zeigt dir Schritt für Schritt, wie du die Löschung sauber über die Bühne bringst, welche Gebühren wirklich anfallen und warum du diesen Prozess unbedingt schon vor dem Notartermin starten solltest. Denn wer hier schludert, riskiert nicht nur Verzögerungen, sondern auch bares Geld.
Warum die Löschung vor dem Verkauf Pflicht ist
Eine Immobilie ohne Belastungen ist für Käufer und deren Banken Gold wert. Wenn du ein Haus mit einer eingetragenen Grundschuld verkaufst, muss der neue Eigentümer entweder diese Schulden übernehmen (was selten gewollt ist) oder sicherstellen, dass sie sofort getilgt werden. In der Praxis verlangen fast alle Käufer eine "lastenfreie" Übergabe. Das bedeutet: Im Grundbuch darf nach dem Kauf kein alter Gläubiger mehr stehen.
Der entscheidende Punkt ist rechtlicher Natur. Nach § 1191 BGB ist die Grundschuld ein dingliches Recht am Grundstück. Sie erlischt nicht durch bloße Rückzahlung des Darlehens. Solange sie im Grundbuch steht, haftet das Grundstück weiterhin für die Forderung. Für den Käufer ist das ein Risiko. Er will keine Überraschungen bei einer späteren Zwangsversteigerung oder Finanzierung. Deshalb ist die Löschung im Vorfeld keine Option, sondern Standard im deutschen Immobilienmarkt.
Der Ablauf: Von der Rückzahlung zum neuen Grundbuchauszug
Der Prozess klingt kompliziert, folgt aber einem klaren Muster. Hier ist die Reihenfolge, die du einhalten musst:
- Vollständige Tilgung: Zuerst muss das Darlehen bei deiner Bank komplett zurückgezahlt sein. Das kann durch Verkaufserlös oder Eigenkapital geschehen.
- Löschungsbewilligung anfordern: Du schreibst deine Bank an und bittest um die sogenannte Löschungsbewilligung. Dieses Dokument bestätigt, dass die Bank keine Ansprüche mehr hat und der Löschung zustimmt.
- Notarielle Beglaubigung: Die Bank stellt die Bewilligung oft bereits notariell beglaubigt aus. Falls nicht, musst du sie beim Notar deines Vertrauens beglaubigen lassen. Ohne diese Unterschrift akzeptiert das Grundbuchamt das Dokument nicht.
- Antrag beim Grundbuchamt: Dein Notar reicht die Löschungsbewilligung zusammen mit dem Löschantrag beim zuständigen Grundbuchamt ein.
- Bearbeitung: Das Amt prüft die Unterlagen und löscht den Eintrag. Danach erhältst du einen aktualisierten Grundbuchauszug.
Ein wichtiger Tipp aus der Praxis: Warte nicht, bis der Kaufvertrag unterschrieben ist. Starte den Antrag zur Löschung, sobald klar ist, dass der Verkauf ansteht. Die Bearbeitungsdauer variiert je nach Bundesland und Auslastung des Amts erheblich. In Lübeck oder anderen Großstädten kann es mal vier Wochen dauern, in ländlichen Gebieten manchmal nur zwei. Wer zu spät dran ist, riskiert, dass der Notartermin platzt oder der Käufer wegen Verzögerung Schadensersatz fordert.
Was kostet dich die Löschung wirklich?
Hier scheiden sich die Geister, und viele Verkäufer ärgern sich über versteckte Posten. Grundsätzlich gilt: Die Kosten für die Löschung trägt in der Regel der Verkäufer, da es seine Verpflichtung ist, lastenfrei zu liefern. Aber was genau kommt auf dich zu?
| Kostenpunkt | Wer berechnet? | Typische Höhe / Basis |
|---|---|---|
| Bankgebühr | Gläubigerbank | 0 € bis 150 € (oft kostenlos) |
| Notarkosten | Notar | Ca. 0,4 % des Grundschuldbetrags* |
| Grundbuchamt | Amt | Pauschal ca. 75 - 100 € |
| Gesamtkosten (Beispiel) | - | Bei 200.000 € Grundschuld: ca. 800 - 1.000 € |
*Hinweis: Die Notarkosten richten sich nach dem Geschäftswert, also der Höhe der gelöschten Grundschuld, nicht nach dem Verkaufspreis der Immobilie. Bei kleinen Beträgen fallen Mindestgebühren an.
Ein weit verbreiteter Irrtum ist, dass die Bank für die Ausstellung der Löschungsbewilligung hohe Gebühren verlangt. Laut Preisangabenverordnung dürfen Banken für die reine Ausstellung dieses Dokuments keine extra Gebühr berechnen, sofern sie die Löschung im Rahmen der Abwicklung des Kredits ohnehin vornehmen müssen. Trotzdem versuchen manche Institute, eine "Bearbeitungsgebühr" von 50 bis 150 Euro durchzudrücken. Lass dir das schriftlich geben und verhandle, wenn nötig. Oft ist es günstiger, die Löschung direkt über den Notar zu koordinieren, der die Papiere von der Bank holt.
Zeitfaktor: Wie lange dauert es wirklich?
Die Deutsche Notarkammer gibt an, dass der gesamte Prozess durchschnittlich 8 bis 12 Wochen dauert. Das klingt lang, ist aber realistisch, wenn man die verschiedenen Akteure bedenkt. Die Bank braucht Zeit für die interne Prüfung (3-6 Wochen), der Notar für die Erstellung und Beglaubigung (1-2 Wochen) und das Grundbuchamt für die Eintragung (2-4 Wochen).
Verzögerungen entstehen meist durch unvollständige Unterlagen. Ein häufiger Fehler: Der Verkäufer beantragt die Löschung, bevor der Kredit vollständig abgeschrieben ist. Oder die Löschungsbewilligung enthält falsche Daten (falscher Name, falsche Flurnummer). Immer wieder berichten Nutzer in Foren wie ImmobilienScout24, dass der Prozess reibungslos lief, wenn die Kommunikation zwischen Makler, Notar und Bank frühzeitig abgestimmt wurde.
Trend 2026: Die Digitalisierung hilft. Immer mehr Banken und Grundbuchämter nutzen elektronische Schnittstellen. Seit der Einführung digitaler Plattformen durch die Bundesnotarkammer können Anträge schneller verarbeitet werden. Wenn deine Bank und dein lokales Grundbuchamt digitale Verfahren unterstützen, kannst du mit einer Bearbeitungszeit von unter 4 Wochen rechnen. Frag deinen Notar explizit danach, ob eine elektronische Übermittlung möglich ist.
Alternativen: Löschung vs. Übertragung
Nicht immer muss die Grundschuld gelöscht werden. Theoretisch kann sie auch auf den Käufer übertragen werden. Das nennt man "Fortführung der Grundschuld". Dabei übernimmt der Käufer die bestehende Sicherung, und die Bank stimmt zu, dass die Schuld auf ihn übergeht.
Wann lohnt sich das? Nur wenn der Käufer die gleichen Konditionen möchte wie du oder wenn die Zinsbindung noch läuft und günstig ist. In der heutigen Zeit, wo Zinsen volatil sind, wollen die meisten Käufer aber ihre eigene, frische Finanzierung abschließen. Zudem prüfen die Banken der Käufer streng, ob die alten Konditionen passen. Scheitert die Zustimmung der Bank, steht ihr mitten im Kaufprozess mit einer belasteten Immobilie da.
Statistiken zeigen, dass über 90 Prozent der Verkäufer die aktive Löschung wählen. Es schafft Klarheit. Der Käufer sieht ein sauberes Blatt, und du bist raus aus der Haftung. Die einmaligen Kosten von wenigen Hundert Euro sind gut investiertes Geld für einen stressfreien Abschluss.
Checkliste für den erfolgreichen Verkauf
- Früh starten: Beantrage die Löschungsbewilligung mindestens 3 Monate vor dem geplanten Notartermin.
- Kostenvoranschlag: Hole dir ein Angebot vom Notar für die Löschungsgebühren ein, um die Nebenkosten korrekt kalkulieren zu können.
- Datencheck: Vergleiche die Daten in der Löschungsbewilligung exakt mit dem aktuellen Grundbuchauszug (Name, Adresse, Flurstück).
- Bank kontaktieren: Frage aktiv nach, ob Gebühren für die Ausstellung anfallen und bestehe auf einer kostenfreien Ausstellung, falls gesetzlich zulässig.
- Notar einbinden: Gib deinem Notar Vollmacht, die Löschung für dich zu betreiben, wenn du zeitlich eingeschränkt bist.
Wenn du diese Punkte beherzigst, gehört die Grundschuldlöschung zu den Routineaufgaben beim Immobilienverkauf. Es ist kein Hexenwerk, erfordert aber Sorgfalt. Wer hier proaktiv handelt, spart sich teure Nachverhandlungen und unnötigen Stress.
Muss ich die Grundschuld vor dem Verkauf löschen?
Rechtlich gesehen nicht zwingend, aber praktisch ja. Käufer und deren finanzierende Banken verlangen fast immer eine lastenfreie Übergabe. Ohne Löschung ist der Verkauf schwer zu vermitteln, da der Käufer das Risiko einer bestehenden Belastung tragen müsste.
Wer zahlt die Gebühren für die Löschung?
In Deutschland ist es üblich, dass der Verkäufer die Kosten für die Löschung seiner eigenen Verbindlichkeiten trägt. Dies umfasst die Notarkosten und die Gebühren des Grundbuchamts. Die Bank sollte für die Ausstellung der Löschungsbewilligung keine zusätzliche Gebühr berechnen.
Wie lange dauert die Löschung im Grundbuch?
Der gesamte Prozess dauert durchschnittlich 8 bis 12 Wochen. Dies hängt stark von der Bearbeitungsgeschwindigkeit deiner Bank und des lokalen Grundbuchamts ab. Digitale Anträge können die Zeit auf 4 bis 6 Wochen verkürzen.
Kann ich die Löschung selbst beim Amt beantragen?
Ja, theoretisch ist das möglich. In der Praxis macht dies jedoch der Notar, da er die Löschungsbewilligung notariell beglaubigen muss und die korrekte Form des Antrags kennt. Der Notar dient als Sicherheitsnetz, um formale Fehler zu vermeiden.
Was passiert, wenn die Löschung nach dem Verkauf fehlt?
Dann bleibt die Immobilie im Grundbuch belastet. Der Käufer kann die Zahlung an dich verweigern oder zurückbehalten, bis die Lastenfreiheit nachgewiesen ist. Im schlimmsten Fall führt dies zu Vertragsstrafen oder einem Rücktritt vom Kaufvertrag.
17 Kommentare

Heidi Becker
Super Beitrag! Nur ein kleiner Hinweis zur Grammatik: Im ersten Absatz steht "Das passiert häufiger, als man denkt." – das ist korrekt, aber im Kontext des zweiten Satzes "Viele Verkäufer glauben..." fehlt vielleicht ein Komma nach "glauben", wenn der Nebensatz direkt folgt. Ansonsten sehr hilfreich für alle, die gerade verkaufen 😊

ilse gijsberts
Endlich mal jemand, der Klartext redet statt nur Theorie zu spinnen 🙌 Die Sache mit der Bankgebühr ist so wichtig, weil die einen doch echt abziehen wollen, wenn du nicht aufpasst. Und ja, wer wartet bis zum Notartermin, hat schon verloren, sorry, aber so ist das nunmal in Deutschland. Macht weiter so, ihr macht hier gute Arbeit!

Marcel Menk
🤨 Haltet mich nicht für naiv, aber ich frage mich ernsthaft, warum die Banken diese Gebühren überhaupt noch erheben dürfen, obwohl die PAngV das verbietet? Es ist doch offensichtlich, dass sie versuchen, den kleinen Mann zu melken, während sie gleichzeitig Milliarden an Boni verteilen. 🧐 Die "Bearbeitungsgebühr" ist nichts anderes als eine versteckte Abzocke, und wir lassen uns das gefallen wie Schafe zur Schlachtbank. 🐑💸 Wer zahlt denn am Ende wirklich? Wir Steuerzahler und Hausbesitzer. Das System ist kaputt, Punkt. 🛑

Eric Wolter
Hey Leute, keine Panik vor dem Papierkram! :) Ich hab letztes Jahr auch verkauft und es war weniger schlimm als gedacht. Wenn ihr früh mit eurem Notar sprecht, läuft das alles glatt. :D Einfach Schritt für Schritt angehen und dann klappt das schon mit der Löschung. Alles gut! :-)

Andreas Babic
Es ist faszinierend, wie stark unsere Wahrnehmung von Freiheit durch bürokratische Einträge geprägt ist.
Eine Grundschuld ist eigentlich nur ein Schatten eines vergangenen Kredits, doch sie haftet wie ein Geist am Stein.
Wir jagen einer administrativen Sauberkeit hinterher, die rechtlich oft irrelevant wäre, aber psychologisch den Wert definiert.
Ist das Löschen also ein Akt der Befreiung oder nur die Bestätigung unserer Unterwerfung unter das Register?
Vielleicht ist die Lastenfreiheit gar nicht das Ziel, sondern nur die Illusion davon.

Carlos Dreyer
Oh wow, "lastenfreie Übergabe" klingt so sauber und klinisch, dabei ist es doch nur ein Spiel mit Papierchenschnipseln, bei dem sich alle gegenseitig versichern, dass alles seine Richtigkeit hat. 😂 Die Bank will ihre Stempel, der Notar seine Gebühren und wir unseren Seelenfrieden. Am Ende steht da halt ein leeres Feld im Grundbuch und alle tun so, als wäre das der heilige Gral. Aber hey, solange das Geld fließt, ist die Welt in Ordnung, oder?

Torstein Eriksen
In Norwegen haben wir ein ähnliches Prinzip, aber die Digitalisierung ist dort deutlich weiter fortgeschritten. Man merkt den Unterschied sofort. In Deutschland hinkt man hinterher, was die Geschwindigkeit angeht. Vielleicht liegt es an der föderalen Struktur, die jede Region anders handhabt. Es wirkt manchmal unnötig kompliziert für etwas, das rein technisch trivial sein sollte. Geduld ist hier offenbar die wichtigste Tugend.

Carola van Berckel
Sehr informativer Artikel
Ich habe allerdings bemerkt dass die Fristen je nach Bundesland extrem variieren können
In Bayern dauert es gefühlt ewig im Vergleich zu Berlin
Hätte man das nicht pauschalisieren sollen?

Max Alarie
Du behauptest, die Bank dürfe keine Gebühr berechnen, aber das ist juristisch gesehen eine grobe Vereinfachung, die in der Praxis selten hält.
Wenn die Bank argumentiert, dass die Löschung nicht Teil der regulären Kreditabwicklung ist, sondern eine separate Dienstleistung, dann greift die Preisangabenverordnung nicht automatisch.
Du machst es dir viel zu einfach und ignorierst die komplexen AGBs, die die meisten Institute nutzen.
Wer blind darauf vertraut, dass es kostenlos ist, wird böse überrascht.
Korrektur ist nötig.

koen kastelein
aus erfahrung kann ich sagen dass die digitalisierung tatsächlich hilft :)
wir hatten letzte woche einen fall wo die bank das elektronisch gemacht hat und dann ging es ratzfatz
aber ohne die richtige software vom grundbuchamt geht nix
fragt immer vorher ob die schnittstelle vorhanden ist sonst wartet ihr ewig :/

Hanna Raala
Leute hört mir zu wenn ihr nicht proaktiv seid verliert ihr zeit und geld das ist kein witz die prozessoptimierung beim notar ist key wenn ihr smart seid beauftragt ihr ihn gleich mit der beschaffung der bewilligung das spart euch den ganzen hin und her stress mit der bank hotline die eh nie rangeht

Julia SocialJulia
naja, typischer artikel halt. alles schon tausendmal gelesen. die info mit den kosten ist okay, aber der rest ist so generisch wie möglich gehalten. hätte man sich sparen können.

Jen O'Neill
Oh mein Gott, dieser Stress!!! 😱 Ich kann mich noch genau daran erinnern, als meine Eltern verkauft haben... es war ein absoluter Albtraum!!! Die Bank hat Ewigkeiten gebraucht und dann war noch ein Tippfehler im Namen... !!! Also bitte, plant genug Zeit ein!!! Nichts ist schlimmer als kurz vor knapp noch Probleme zu haben!!! 🙏

Anton Uzhencev
Eigentlich ist die Grundschuld ja gar keine Schuld mehr, wenn das Darlehen weg ist. Sie ist eher ein Platzhalter. 🤔 Aber natürlich muss man sie löschen, sonst ist das Ding 'belastet'. Ist das nicht paradox? Man löscht etwas, das inhaltlich leer ist, damit es formal voll ist? 🧐 Aber gut, Bürokratie lebt von solchen Paradoxien. Sonst hätten die Ämter ja nichts zu tun. 😅

Gerd Bittl
Die Aussage, dass die Löschungsbewilligung "oft kostenlos" sei, ist irreführend. Nach § 305c BGB sind Zweifel bei Allgemeinen Geschäftsbedingungen zulasten des Verwenders auszulegen, jedoch gibt es keine gesetzliche Pflicht zur Unentgeltlichkeit der Ausstellung per se. Der Autor vernachlässigt zudem die Tatsache, dass bei einer Zwangsversteigerung oder Insolvenzverfahren andere Regeln gelten. Eine pauschale Empfehlung ist daher fachlich ungenau.

Andreas Wille
du bist zu weich mit den banken
sie machen was sie wollen
du zahlst die zeche
punkt aus
kein platz für hoffnung
nur realität
und die ist hart

Lena Damaschke
Ich musste fast weinen, als ich das gelesen habe. 😢 Diese Angst, dass alles schiefgeht, kennen doch alle, oder? Es ist so emotional belastend, dieses Warten auf die Post vom Amt. Man fühlt sich so ausgeliefert. 💔 Hoffentlich geht es allen Verkäufern bald besser damit.
Letzte Beiträge
-
Solaranlagen am Eigenheim: Wirtschaftlichkeit berechnen
-

Baunebenkosten beim Neubau: Die 20 versteckten Kostenfallen
-
Barrierefreies Wohnzimmer planen: DIN 18040-2 Maße für Höhen & Abstände
-
Mietpreismultiplikator berechnen: Formel, Beispiele & Grenzen
-
Raumweise Renovierung planen: Budget & Ablauf Schritt für Schritt

Schreibe einen Kommentar