Kaufnebenkosten Immobilien Checkliste: Kosten von Makler bis Grundbuch
Stell dir vor, du hast den perfekten Preis für deine neue Wohnung ausgehandelt. Du fühlst dich wie ein Schnäppchenjäger, die Bank hat das Darlehen genehmigt, und du siehst schon die neuen Möbel im Wohnzimmer stehen. Dann kommt die Rechnung vom Notar - und plötzlich fehlen dir 15.000 Euro auf dem Konto. Das passiert nicht selten. Viele Käufer unterschätzen die sogenannten Kaufnebenkosten alle zusätzlichen Ausgaben, die neben dem reinen Kaufpreis einer Immobilie anfallen. Sie sind kein optionales Extra, sondern ein fester Bestandteil des Budgets. Wer hier nur "ungefähr" rechnet, riskiert eine finanzielle Schieflage direkt nach dem Einzug.
In diesem Artikel gehen wir durch jede einzelne Position, damit keine Überraschung mehr lauern kann. Wir schauen uns an, was in welchem Bundesland gilt, wie man Notarkosten beeinflusst und warum die Maklerprovision seit der Gesetzesänderung 2020 oft verhandelbar ist. Am Ende hast du eine klare Zahl im Kopf, bevor du überhaupt zum Termin gehst.
Was genau verbirgt sich hinter Kaufnebenkosten?
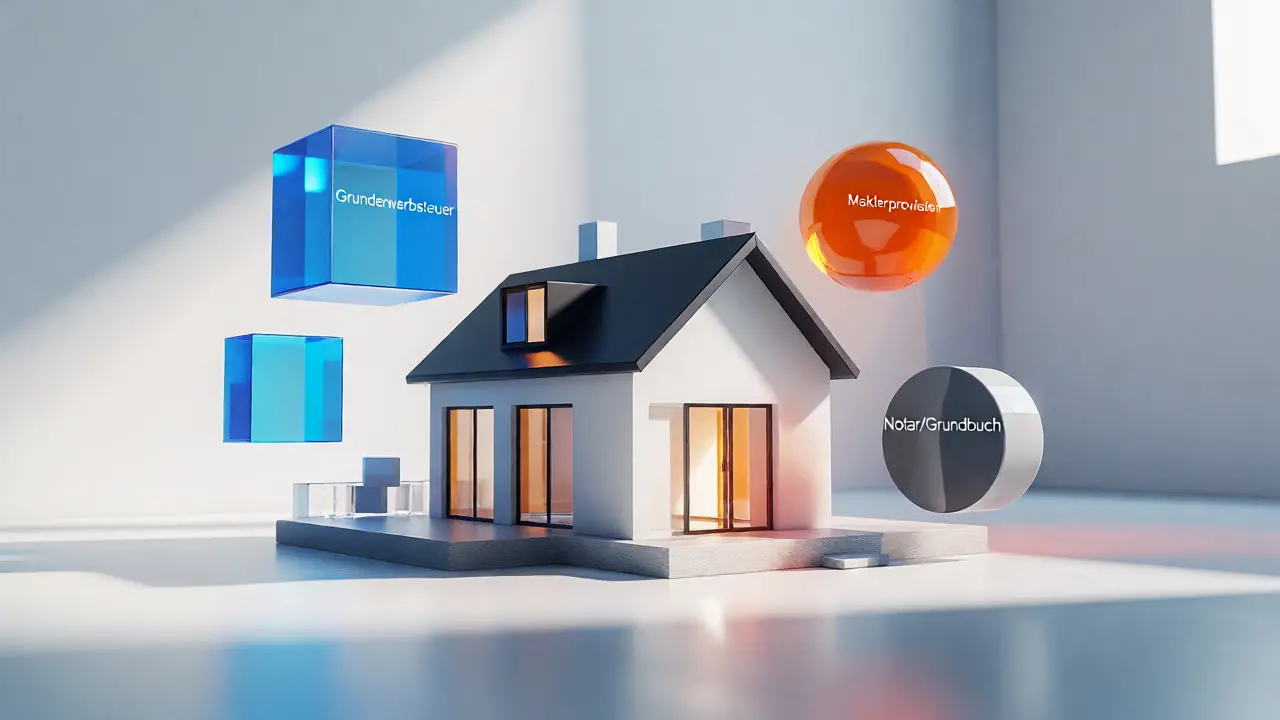
Kaufnebenkosten, auch Erwerbsnebenkosten genannt, sind alle Beträge, die du zusätzlich zum vereinbarten Kaufpreis zahlen musst. Historisch gesehen entstanden diese Gebühren, weil staatliche Stellen wie das Grundbuchamt das offizielle Verzeichnis aller Eigentumsverhältnisse an Grundstücken und private Dienstleister wie Makler Vermittler zwischen Verkäufer und Käufer ihre Arbeit vergütet haben müssen. Laut Daten der Deutschen Bundesbank und Portalen wie ImmobilienScout24 machen diese Kosten aktuell zwischen 9 % und 15 % des Kaufpreises aus. Das klingt harmlos, wird aber bei einem Objektwert von 400.000 Euro schnell zu 60.000 Euro. Diese Spanne ist enorm und hängt stark davon ab, wo du kaufst und wer die Provision zahlt.
Ein häufiger Fehler ist, diese Kosten als "Nebensache" abzutun. Dabei können sie über Erfolg oder Misserfolg eines Deals entscheiden. Wenn dein Eigenkapital knapp ist, musst du wissen, ob die Bank die Nebenkosten mitfinanziert oder ob du sie bar auf den Tisch legen musst. Die meisten Institute bestehen darauf, dass zumindest die Grunderwerbsteuer und die Notarkosten aus eigenem Vermögen gedeckt sind. Nur bei sehr guter Bonität gibt es die sogenannte 110%-Finanzierung, bei der alles gestemmt wird. Aber Vorsicht: Das erhöht deine monatliche Rate deutlich.
Die großen Hebel: Grunderwerbsteuer und Maklerprovision
Der größte Einzelposten ist fast immer die Grunderwerbsteuer eine Landessteuer auf den Erwerb von Grundstücken und Gebäuden. Sie variiert je nach Bundesland erheblich. In Bayern und Sachsen zahlst du 3,5 %, während es in Brandenburg oder Schleswig-Holstein bis zu 6,5 % sein können. Bei einem Kaufpreis von 300.000 Euro macht der Unterschied zwischen diesen beiden Extremen ganze 9.000 Euro aus. Es lohnt sich also, vor der Suche genau zu prüfen, welche Steuerlast in deiner Wunschregion gilt. Seit der Reform des Grunderwerbsteuergesetzes 2021 gab es Anpassungen, aber die regionalen Unterschiede bleiben bestehen.
Dann wäre da noch die Maklerprovision. Hier hat sich in Deutschland viel getan. Früher zahlte oft der Käufer allein. Seit Dezember 2020 gilt das Bestellerprinzip bei Wohnraummietern, und beim Verkauf von Einfamilienhäusern und Eigentumswohnungen muss die Provision zwischen Käufer und Verkäufer geteilt werden. Das bedeutet, wenn der Verkäufer einen Makler beauftragt, trägt er mindestens die Hälfte der Courtage. Üblich sind Sätze zwischen 3 % und 7 % inkl. MwSt. Achte darauf, dass dies im Exposé klar geregelt ist. Eine unklare Formulierung kann dazu führen, dass du am Ende doch die volle Summe zahlst, obwohl du dachtest, du müsstest nur die Hälfte tragen.
| Kostenposition | Typische Höhe (%) | Bemerkung |
|---|---|---|
| Grunderwerbsteuer | 3,5 % - 6,5 % | Abhängig vom Bundesland; nicht verhandelbar |
| Maklerprovision | 3,57 % - 7,14 % | Seit 2020 oft hälftige Teilung möglich |
| Notar & Grundbuch | 1,5 % - 2,0 % | Geregelt im GNotKG; staffelt nach Kaufpreis |
| Gutachten | Festbetrag (ca. 500-1.500 €) | Wertgutachten oder Energieausweis-Prüfung |
| Umzug & Renovierung | Individuell | Oft vergessen, aber realistisch 2.000+ € |
Notar und Grundbuch: Der bürokratische Pflichtteil
Ohne Notar juristischer Amtsträger, der den Kaufvertrag beurkundet geht nichts. Er entwirft den Vertrag, prüft die Rechte Dritter und sorgt dafür, dass das Geld erst fließt, wenn das Eigentum sicher übertragen ist. Die Kosten hierfür sind gesetzlich im Gerichts- und Notarkostengesetz (GNotKG) festgelegt. Sie sind nicht frei verhandelbar, aber du kannst beeinflussen, wie hoch sie ausfallen, indem du den Kaufpreis klug gestaltest. Jeder Cent, den du vom Kaufpreis abziehst (z. B. für bewegliche Gegenstände wie Einbauküche), senkt die Bemessungsgrundlage für die Gebühren.
Zum Notar gehört auch die Grundbucheintragung die offizielle Änderung des Eigentümers im öffentlichen Register. Diese Gebühr fällt separat an und beträgt meist zwischen 0,5 % und 1 % des Kaufpreises. Zusammen mit den Beurkundungskosten landest du oft bei 1,5 % bis 2 %. Bei einer komplexeren Eigentumswohnung, wo Teilungserklärungen und Gemeinschaftsordnungen geprüft werden müssen, kann dieser Posten höher ausfallen als bei einem einfachen Einfamilienhaus. Frage den Notar vorab um einen Kostenvoranschlag. Seriöse Kanzleien liefern diesen innerhalb von 24 Stunden. Vergleiche zwei Angebote, denn虽然 die Gebührensätze fix sind, können Zusatzleistungen variieren.
Versteckte Fallen: Gutachten, Finanzierung und Umzug
Viele Käufer denken, sie seien fertig, sobald Notar und Steuer berechnet sind. Doch dann kommen die "kleinen" Kosten, die sich summieren. Ein Wertgutachten ein unabhängiges Gutachten zur Feststellung des Verkehrswerts der Immobilie ist bei älteren Häusern oder sanierungsbedürftigen Objekten fast immer nötig. Die Bank verlangt es, um das Risiko einzuschätzen. Rechne mit 500 bis 1.500 Euro. Dieser Betrag ist gut investiertes Geld, denn er schützt dich davor, für ein Haus mit versteckten Mängeln zu viel zu zahlen.
Auch die Finanzierung selbst kostet. Die Grundschuldeintragung die Sicherung des Kredits im Grundbuch zugunsten der Bank schlägt mit weiteren 0,5 % bis 1 % zu Buche. Manche Banken übernehmen diese Kosten als Lockangebot, andere nicht. Frag explizit nach. Und最后, aber nicht unwichtig: der Umzug. Von München nach Berlin oder innerhalb der Stadt? Professionelle Speditionen kosten schnell 1.500 bis 2.500 Euro. Dazu kommen Renovierungen, neue Bodenbeläge oder Malerarbeiten. Setze hier einen Puffer von mindestens 2 % des Kaufpreises an. Wer das ignoriert, sitzt im leeren Zimmer ohne Vorhänge und streitet mit der Handwerkerfirma über Nachträge.
Steuerliche Aspekte und Erstinvestoren-Vorteile
Hier wird es interessant für die eigene Tasche. Nutzt du die Immobilie selbst, sind die Kaufnebenkosten reine Ausgabe. Du bekommst keinen Cent zurück. Anders sieht es aus, wenn du vermietest. Dann gelten Makler-, Notar- und Gutachterkosten als Werbungskosten Ausgaben zur Erwerbung, Sicherung und Erhaltung der Einnahmen. Du kannst sie in der Einkommensteuererklärung geltend machen. Bewahre alle Belege penibel auf. Das Finanzamt fragt nach, besonders bei größeren Summen.
Für junge Familien und Erstinvestoren gibt es regionale Förderprogramme. In einigen Bundesländern oder Kommunen erhältst du Zuschüsse, wenn du unter bestimmten Einkommensgrenzen bleibst. Informiere dich beim zuständigen Bauamt oder bei der KfW-Bank. Die KfW veröffentlicht regelmäßig Broschüren, die speziell für Erstkäufer designed sind. Dort findest du auch Tipps zu energetischen Sanierungen, die steuerlich begünstigt sind. Ein moderner Energieausweis ist heute Standard, aber ein schlechter Wert kann den Verkaufspreis drücken. Lass das Haus vor dem Kauf energetisch bewerten, wenn der Ausweis älter als zehn Jahre ist.
Praktische Checkliste: So kalkulierst du richtig
Um keine bösen Überraschungen zu erleben, gehe diese Punkte systematisch durch. Nimm dir Stift und Papier oder eine Excel-Tabelle her. Fülle sie aus, bevor du ein Angebot annimmst.
- Grunderwerbsteuer: Prüfe den aktuellen Satz deines Bundeslandes. Multipliziere ihn mit dem Kaufpreis.
- Maklerprovision: Kläre schriftlich, wer welchen Anteil zahlt. Ist die MwSt. enthalten?
- Notarkosten: Hole dir einen Kostenvoranschlag ein. Frage, ob die Grundbucheintragung enthalten ist.
- Gutachten: Braucht die Bank ein Vollgutachten oder reicht ein Kurzgutachten?
- Finanzierung: Überweise die Nebenkosten aus Eigenkapital? Wenn nein, wie wirkt sich das auf die Zinsen aus?
- Puffer: Addiere pauschal 2 % für Unvorhergesehenes (Maklerfehler, zusätzliche Gutachten, hohe Umzugskosten).
Ein Beispiel zur Verdeutlichung: Du kaufst eine Wohnung in Hessen (Grunderwerbsteuer 6 %) für 250.000 Euro. Der Makler kostet 5,95 % inkl. MwSt., wobei du die Hälfte zahlst (2,975 %). Notar und Grundbuch kosten ca. 1,8 %. Dein Gesamtkostenblock liegt dann bei etwa 24.000 Euro plus eventuelle Gutachten und Umzug. Das sind knapp 10 % extra. In Bayern wären es bei gleicher Struktur nur rund 15.000 Euro. Der Unterschied ist massiv.
Häufig gestellte Fragen
Kann ich die Kaufnebenkosten komplett finanzieren lassen?
Ja, das ist möglich, nennt sich 110%-Finanzierung. Allerdings verlangen Banken dafür eine sehr gute Bonität und oft einen niedrigeren Beleihungsauslauf. Die monatlichen Raten steigen dadurch deutlich, da die Zinsen auf die gesamte Summe laufen. Experten raten meist dazu, zumindest die Grunderwerbsteuer aus Eigenkapital zu decken.
Wer zahlt heute die Maklerprovision?
Seit dem 23. Dezember 2020 gilt bei Einfamilienhäusern und Eigentumswohnungen die hälftige Teilung, wenn der Verkäufer den Makler beauftragt. Hat der Käufer den Makler bestellt, zahlt er allein. Im Exposé muss transparent dargestellt sein, wer welcher Partei dient. Immer inklusive Mehrwertsteuer betrachten!
Sind die Notarkosten verhandelbar?
Nein, die Gebühren für die Beurkundung und Beglaubigung sind im GNotKG gesetzlich fixiert. Du kannst jedoch den Notar frei wählen, falls die Gebührenstruktur bei Zusatzleistungen leicht abweicht oder du Service-Qualität vergleichst. Den Kaufpreis selbst kannst du optimieren, indem du bewegliche Gegenstände separat abrechnest, was die Bemessungsgrundlage für die Gebühren senkt.
Wie hoch sollte mein Eigenkapital sein?
Ideal sind mindestens 10 % des Kaufpreises für die Nebenkosten plus weitere 10-20 % als Sicherheitspuffer. Wenn du nur die Nebenkosten aus Eigenkapital deckst und den Rest finanzierst, bist du in einer soliden Position. Weniger als 5 % Eigenkapital führt oft zu teureren Zinskonditionen.
Fallen bei jedem Kauf Gutachterkosten an?
Nicht immer. Bei Neubauimmobilien oder sehr günstigen Objekten verzichten manche Banken auf ein externes Gutachten. Bei Bestandsbauten ist es aber Standard, um den Zustand und Wert zu sichern. Die Kosten liegen zwischen 500 und 1.500 Euro und sollten im Budget eingeplant werden, auch wenn sie theoretisch vermeidbar wären.

15 Kommentare

Ninke Kruger
Der Artikel ist zwar informativ, aber die Formulierung "du fühlst dich wie ein Schnäppchenjäger" ist stilistisch fragwürdig. Zudem fehlt der Hinweis auf die Grunderwerbsteuerbefreiung bei Erbschaften oder Schenkungen unter bestimmten Voraussetzungen. Ohne diese Nuance ist die Checkliste unvollständig und für fortgeschrittene Käufer irrelevant.

Klaus Kasparbauer
Haha ja genau so war das bei mir auch 😂 Ich dachte ich hab alles im Griff bis der Notar angerufen hat 📞 Dann war mein Konto kurz leer 😱 Aber hey, wenigstens weiß man jetzt was Sache ist 👍

Carsten Nelk
Die Analyse der Nebenkosten ist oberflächlich. Man ignoriert systematisch die Inflation der Handwerkerkosten seit 2020. Wer hier nur mit pauschalen 2% Puffer rechnet, wird in zwei Jahren eine böse Überraschung erleben. Die Datenbasis des Artikels wirkt veraltet und nicht an die aktuelle Marktlage angepasst.

Leonie Heinzman
oh wow das klingt echt stressig aber gleichzeitig total wichtig dass man das mal so klar zusammenfasst
ich hab letztes jahr auch gekauft und die notarkosten haben mich echt geschockt weil ich die völlig unterschätzt habe... zum glück hatte ich einen guten makler der mich gewarnt hat bevor es zu spät war

Sina Rohde
Ich finde es immer wieder erschreckend wie viele Leute sich nicht bewusst sind dass die Kaufnebenkosten nicht nur aus der Maklerprovision bestehen sondern eben auch noch die Grundbuchkosten die Notarkosten und die Grunderwerbsteuer dazu kommen und wenn man dann noch den Umzug und eventuelle Renovierungsarbeiten mit einrechnet kann das schnell ein sehr großer Batzen Geld werden der einem den Spaß am neuen Zuhause erstmal vermiesen kann wenn man nicht vorher gut kalkuliert hat
Es ist wirklich schade dass so viele Menschen erst nach dem Vertragsabschluss merken dass ihnen das Geld fehlt und dann muss man entweder Kredit aufnehmen oder von Freunden leihen was beides keine schöne Situation ist besonders wenn man gerade frisch eingezogen ist und eigentlich nur entspannen möchte

Ann-Jorunn Aune
Sehr geehrte Damen und Herren,
die vorliegende Abhandlung über die Immobilienkaufnebenkosten scheint die komplexen Zusammenhänge der finanzpolitischen Manipulation durch staatliche Stellen nur unzureichend zu beleuchten. Es ist weithin bekannt, dass die variablen Steuersätze in den Bundesländern nicht zufällig gewählt wurden, sondern strategisch eingesetzt werden, um die Bevölkerung in bestimmte Regionen zu lenken und somit die Immobilienpreise künstlich hochzuhalten.
Man sollte stets misstrauisch gegenüber den angebotenen "Pauschalen" sein, da diese oft versteckte Gebühren enthalten, die erst im Nachhinein sichtbar werden. Die Transparenz lässt zu wünschen übrig und die Konsumenten werden hierdurch schleichend ausgehöhlt. Bitte prüfen Sie Ihre Quellen kritischer, denn die Wahrheit liegt meist im Kleingedruckten.

Franz Seguiel
Liebe Community,
vielen Dank für diesen umfassenden Überblick. Besonders hervorheben möchte ich die Wichtigkeit der individuellen Beratung. Jeder Käufer bringt unterschiedliche Voraussetzungen mit und es ist entscheidend, dass wir als Gemeinschaft uns gegenseitig unterstützen und teilen, welche Erfahrungen wir gemacht haben. Der Aspekt der steuerlichen Absetzbarkeit bei Vermietung ist tatsächlich ein oft übersehener Hebel, der vielen Erstinvestoren helfen kann, ihre Liquidität zu sichern.

Odette Tobin
Falsch. Die Maklerprovision ist nicht immer teilbar. Wenn der Käufer den Makler allein beauftragt, zahlt er alles. Das steht so im Gesetz. Außerdem sind die Gutachterkosten oft viel höher als angegeben, wenn man ein Vollgutachten braucht.

Aisling Doyle
Omg das ist so wahr!! 🤯 Ich hab fast geheult als ich die Rechnung gesehen hab. Ich dachte ich spare jeden Cent aber dann kam das Ding vom Notar und BAM weg war das Budget für die neue Küche. Ich hab dann einfach IKEA Regale genommen und mich selbst betrogen. So dramatisch aber so real.

ROMMEL LUBGUBAN
ja stimmt schon :)
aber hey hauptsache dach überm kopf :)

Frank Vierling
Es ist moralisch verwerflich, wie Banken die 110%-Finanzierung verkaufen. Sie wissen, dass die Kunden verzweifelt sind, und pressen ihnen höhere Zinsen ab, nur weil sie die Nebenkosten nicht bar zahlen können. Das ist Ausbeutung pur. Wer kein Eigenkapital hat, sollte gar nicht kaufen, egal wie schön die Wohnung ist.

Marie-Lynn Crausaz
Das ist super hilfreich! 🌟 Auch hier in der Schweiz haben wir ähnliche Kostenstrukturen, wobei die Notargebühren anders geregelt sind. Aber der Tipp mit dem Kostenvoranschlag ist Gold wert. Bleibt optimistisch, ihr schafft das! 💪🏡

jill riveria
Ich sehe das etwas entspannter. Klar, die Kosten sind hoch, aber Immobilien sind immer noch eine solide Anlage. Solange man einen Puffer hat, ist alles gut. Nicht jeder muss sofort perfekt renovieren. Geduld zahlt sich aus. 😊

Wolfram Schmied
Ich stimme Carsten teilweise zu. Die Pauschalen sind riskant. Aber wer sagt, dass man ohne Eigenkapital nicht kaufen darf, ignoriert die Realität der Lohnentwicklung. Wir müssen differenzierter hinschauen, statt nur zu urteilen.

Alexander Wondra
Guter Punkt Wolfram. Und Nina, dein Hinweis auf die Grammatik ist berechtigt, aber lass uns doch konstruktiv bleiben. Der Inhalt zählt mehr als die Form, solange man ihn versteht. Wir wollen alle lernen, also helft euch gegenseitig weiter.
Letzte Beiträge
-
Brandschutz im Innenausbau: Anforderungen, Normen & Praxis-Tipps
-
Brandschutz im Wohnhaus: Praxisleitfaden für die Einhaltung der Verordnung
-
Teppich entfernen und Boden vorbereiten: Die ultimative Praxisanleitung
-
Professionelle Schimmelsanierung: Kosten, Verfahren & Fehler vermeiden
-
Fehlerstromschutz im Bad: Normen & IP-Schutzarten richtig einhalten

Schreibe einen Kommentar