Rechtsschutzversicherung für Immobilieneigentümer: Anbieter im Test 2026
Ein Streit mit dem Nachbarn über die Heckenhöhe oder ein Mieter, der seit drei Monaten keine Miete zahlt - solche Situationen sind für Immobilieneigentümer mehr als nur ärgerlich. Sie können schnell ins Geld gehen. Anwaltskosten, Gerichtgebühren und Gutachterhonorare summieren sich oft auf vierstellige Beträge, bevor überhaupt ein Urteil fällt. Genau hier setzt eine Rechtsschutzversicherung an. Doch nicht jede Police passt zu jedem Eigentümer. Wer selbst in seiner Wohnung lebt, braucht andere Deckungen als jemand, der zehn Apartments vermietet.
Die gute Nachricht vorweg: Der Markt ist wettbewerbsintensiv. Ein aktueller Vergleich zeigt, dass es Tarife gibt, die bereits ab knapp 15 Euro im Monat starten und dennoch solide Leistung bieten. Aber Vorsicht: Die Unterschiede zwischen den Anbietern sind enorm. Während einige Versicherer bei Konflikten rund um das Wohneigentum sofort einspringen, schließen andere bestimmte Fallstricke aus oder verlangen hohe Selbstbeteiligungen. Dieser Leitfaden hilft Ihnen, die Spreu vom Weizen zu trennen und die richtige Absicherung für Ihre Immobilie zu finden.
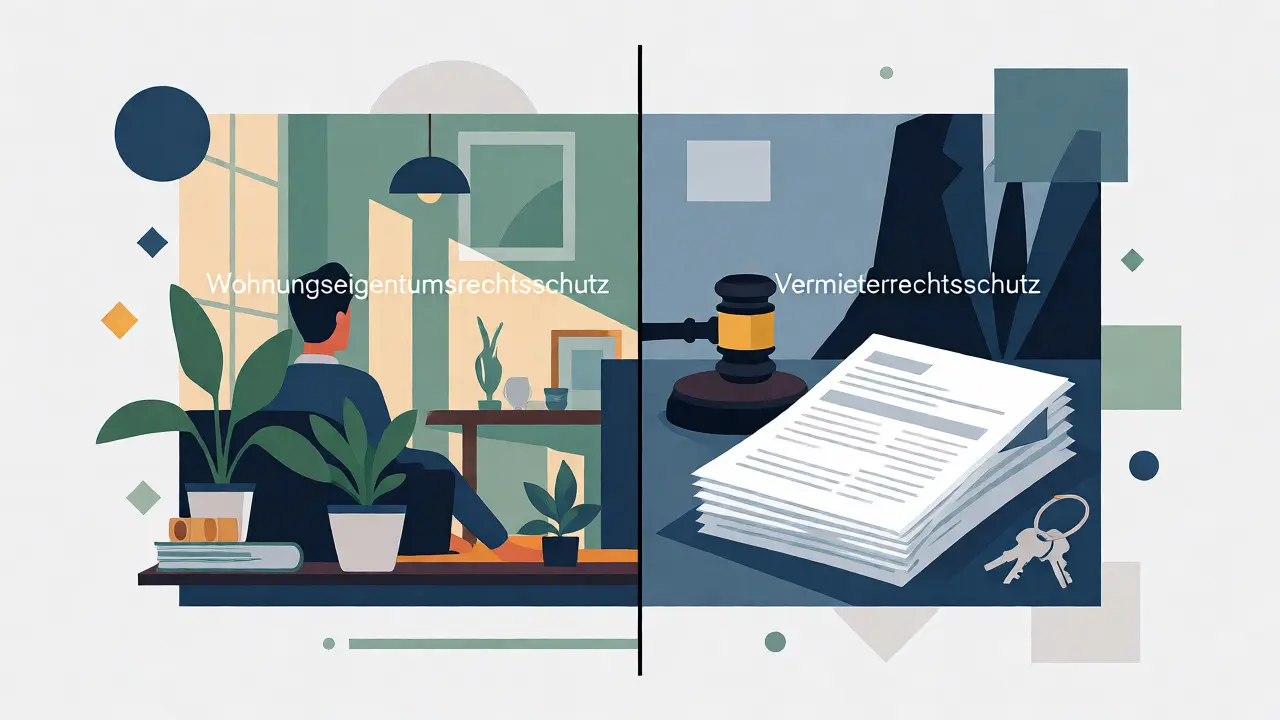
Wohnungseigentumsrechtsschutz vs. Vermieterrechtsschutz
Viele Eigentümer machen einen entscheidenden Fehler: Sie glauben, eine normale Privatrechtsschutzversicherung decke alles rund um ihre Immobilie ab. Das stimmt so pauschal nicht. Es gibt zwei getrennte Welten, die Sie verstehen müssen, bevor Sie vergleichen.
Der Wohnungs- und Grundstücksrechtsschutz ist für Sie gedacht, wenn Sie Ihre Immobilie selbst nutzen. Er greift bei Streitigkeiten mit Nachbarn (Nachbarrecht), beim Kauf oder Verkauf Ihrer eigenen Wohnung (Kaufvertrag) oder bei Konflikten mit der Hausverwaltung. Typische Fälle sind fehlerhafte Nebenkostenabrechnungen oder Eigentümerversammlungen, in denen Beschlüsse angefochten werden sollen.
Sobald Sie jedoch vermieten, verlassen Sie diesen Bereich. Für vermietete Objekte benötigen Sie einen separaten Vermieterrechtsschutz. Warum? Weil Mietstreitigkeiten juristisch komplexer sind und höhere Risiken bergen. Eine Kündigung wegen Eigenbedarfs oder eine Räumungsklage sind klassische Fälle, die der normale Wohnungsrechtsschutz oft ausschließt oder nur teilweise übernimmt. Wenn Sie also neben Ihrer Eigennutzung auch Wohnungen vermieten, brauchen Sie entweder einen Kombitarif oder zwei separate Policen.
Was kostet der Schutz wirklich?
Lassen Sie uns über Zahlen sprechen, denn sie sind der häufigste Entscheidungsfaktor. Im Jahr 2026 bewegen sich die Prämien in einer breiten Spanne. Für Singles beginnt der Wohnungsrechtsschutz bei etwa 14,39 Euro monatlich, allerdings nur, wenn Sie bereit sind, eine Selbstbeteiligung von 150 Euro pro Fall zu akzeptieren. Ohne diese Selbstbeteiligung liegt die günstigste Option bei rund 21,40 Euro monatlich.
Für Familien sieht es ähnlich aus. Hier starten die Preise bei ca. 15,97 Euro monatlich mit Selbstbeteiligung bzw. 23,75 Euro ohne. Diese Basispreise klingen verlockend, aber prüfen Sie immer den Leistungsumfang. Günstige Tarife haben oft Ausschlüsse bei bestimmten Rechtsgebieten oder niedrigere Versicherungssummen.
| Anbieter / Tarif | Bewertung | Jahresprämie |
|---|---|---|
| AUXILIA JURPRIVAT inkl. KS-Automobilclub | Sehr gut | 265,00 € |
| NRV ALL-IN Dynamik | Sehr gut | 293,10 € |
| Adam Riese Besser | Sehr gut | 278,79 € |
| ARAG Komfort web@aktiv Basis | Gut | 401,10 € |
| ADVOCARD 360° Privat | Befriedigend | 491,11 € |
Wie Sie sehen, zahlen Sie bei ADVOCARD fast doppelt so viel wie bei AUXILIA, erhalten aber laut Tests nur eine "befriedigende" Bewertung. Das wirft Fragen auf: Zahlt man hier für Markenbekanntheit oder gibt es versteckte Vorteile? Oft liegen die Unterschiede in der Geschwindigkeit der Bearbeitung oder in speziellen Zusatzleistungen wie einer kostenlosen Erstberatung am Telefon.
Die besten Anbieter im Detail
Werfen wir einen genaueren Blick auf die Marktführer. AUXILIA Rechtsschutz-Versicherungs AG hat sich mit ihrem Tarif JURPRIVAT an die Spitze gesetzt. Mit 265 Euro im Jahr bietet er ein extrem gutes Preis-Leistungs-Verhältnis. Der Clou: Viele Tarife beinhalten heute zusätzliche Services wie eine kostenlose Anwaltshotline oder Online-Rechtsberatung. Das spart Zeit, wenn Sie nur eine schnelle Einschätzung brauchen, ob sich eine Klage lohnt.
NRV Neue Rechtsschutz-Versicherungsgesellschaft AG folgt dicht auf. Ihr Tarif ALL-IN Dynamik kostet 293,10 Euro und wurde ebenfalls als "sehr gut" bewertet. NRV ist besonders bekannt für seine faire Kundenkommunikation. In Krisenzeiten, wenn Sie unter Stress stehen, kann das Gold wert sein.
Daneben etablieren sich digitale Anbieter wie ROLAND Rechtsschutz-Versicherungs-AG mit ihrem Online-Tarif Komfort. Für 352,43 Euro im Jahr bekommen Sie eine moderne Verwaltung per App und schnelle Digital-Prozesse. Wenn Sie ohnehin alles am Smartphone erledigen, ist dieser Weg effizienter als der Papierkram traditioneller Versicherer.
Interessant ist auch ÖRAG Rechtsschutzversicherungs-Aktiengesellschaft. Der RundumSchutz kostet 341,10 Euro und erhält Bestnoten. ÖRAG punktet oft mit umfassenderen Deckungen im Verkehrsrecht, was für Autofahrer unter den Hauseigentümern relevant ist, da Verkehrsunfälle häufiger vorkommen als Nachbarstreits.
Spezialfall: Vermieterrechtsschutz finden
Haben Sie eine vermietete Wohnung? Dann schauen Sie sich den Markt anders an. Hier führt NRV Rechtsschutz mit seinem Internet-Tarif SPEZIAL-N. Als Testsieger ausgezeichnet, startet dieser Tarif bei sensationellen 4,76 Euro monatlich. Bedingung: Die Bruttojahresmiete darf 12.000 Euro nicht überschreiten. Das macht ihn ideal für kleine Vermieter mit einer oder zwei Wohnungen.
Eine weitere starke Alternative ist ARAG. ARAG ist besonders günstig, wenn Sie mehrere Wohnungen innerhalb eines Objekts vermieten. Auch für Gewerbeimmobilien oder Mischobjekte (wo unten ein Laden ist und oben gewohnt wird) hat ARAG spezialisierte Lösungen. Die Prämien skalieren hier oft günstiger als bei Einzelverträgen.
Nicht vergessen sollten Sie DEURAG mit dem VarioSB Tarif. Finanzportale loben ihn als "unschlagbar günstig". DEURAG gehört zur Signal-Iduna Gruppe und nutzt flexible Selbstbeteiligungsmodelle, um die laufenden Kosten niedrig zu halten. Prüfen Sie aber genau, ob die Wartezeiten für Ihren Fall passen.
Worauf Sie beim Kleingedruckten achten müssen
Bevor Sie unterschreiben, prüfen Sie diese vier Punkte sorgfältig:
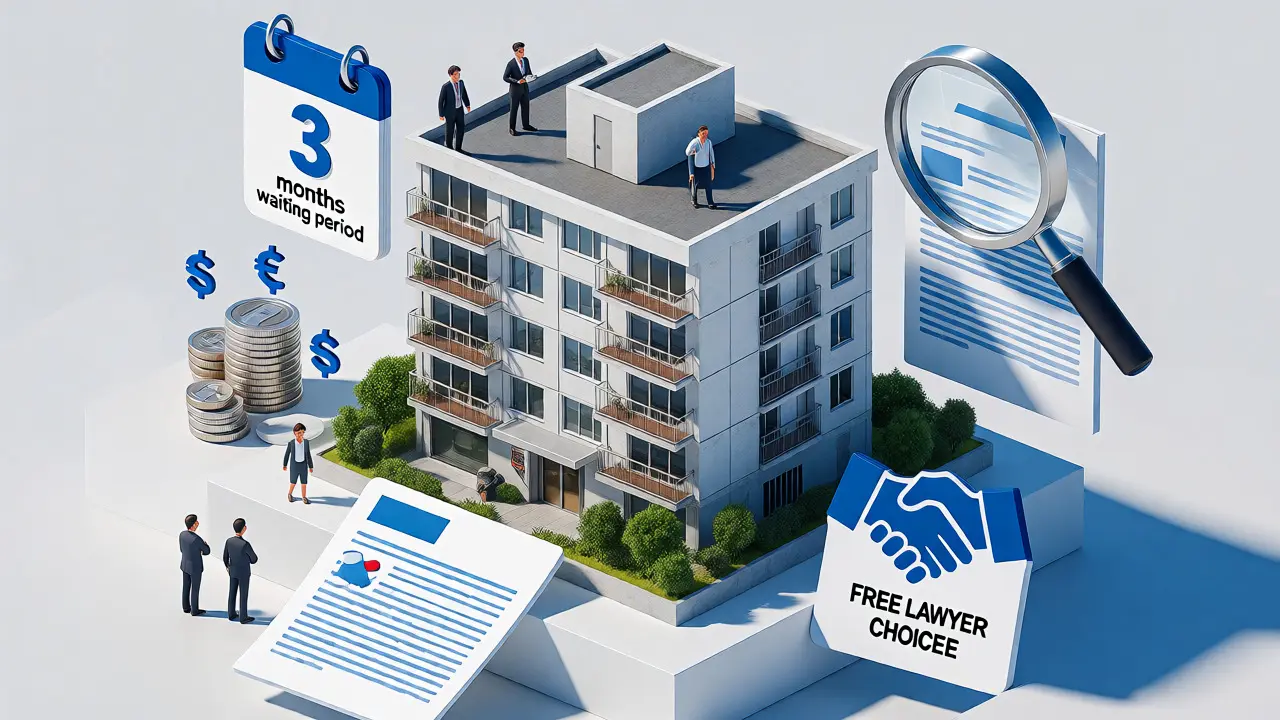
- Wartezeit: Normalerweise gilt eine Wartezeit von drei Monaten. Das heißt, wer heute abschließt, ist erst in drei Monaten geschützt. Ausnahmen sind Unfälle oder spezielle Sondertarife wie der NRV SPEZIAL-N mit nur zwei Monaten. Schließen Sie die Versicherung ab, bevor der erste Streit droht!
- Selbstbeteiligung (SB): Eine SB von 150 Euro senkt Ihre monatliche Prämie deutlich. Überlegen Sie, ob Sie dieses Risiko tragen können. Bei einem kleinen Streit mit dem Nachbarn könnte die SB höher sein als der Nutzen des Anwalts.
- Deckungssumme: Achten Sie darauf, dass die Versicherungssumme unbegrenzt ist oder mindestens 500.000 bis 1 Million Euro beträgt. Prozesskosten können schnell explodieren, besonders wenn ein Gutachten nötig ist.
- Freie Anwaltswahl: Stellen Sie sicher, dass Sie Ihren Anwalt frei wählen dürfen. Manche Billigtarife binden Sie an Partneranwälte, die vielleicht nicht auf Immobilienrecht spezialisiert sind.
So finden Sie das beste Angebot
Der direkte Weg zum günstigsten Tarif führt meist über Vergleichsportale. Verivox wurde mehrfach als Preis-Champion ausgezeichnet und bietet eine breite Auswahl. Über 8 Millionen Nutzer haben dort bereits verglichen. Alternativ ist Check24 stark, mit über 240 Tarifvarianten und möglichen Einsparungen von bis zu 87 Prozent gegenüber teuren Direktanbietern.
Ein Tipp aus der Praxis: Geben Sie bei der Suche genau an, ob Sie die Immobilie selbst nutzen oder vermieten. Mischen Sie diese Angaben, erhalten Sie unpassende Angebote. Auch das Alter und die Familienstand spielen eine Rolle für die Risikoeinschätzung des Versicherers. Seien Sie ehrlich, sonst droht im Schadensfall die Leistungsverweigerung.
Brauche ich eine separate Rechtsschutzversicherung, wenn ich schon eine Privathaftpflicht habe?
Ja, unbedingt. Die Privathaftpflicht springt ein, wenn Sie anderen Schaden zufügen (z.B. ein Blumentopf fällt auf ein Auto). Die Rechtsschutzversicherung hingegen bezahlt Ihren Anwalt, wenn Sie Ihr eigenes Recht durchsetzen wollen, etwa gegen einen säumigen Mieter oder bei einem Streit über den Kaufpreis. Das sind zwei völlig unterschiedliche Risiken.
Übernimmt die Versicherung auch die Kosten, wenn ich den Prozess verliere?
In den meisten guten Tarifen ja. Das nennt man Kostenerstattungspflicht. Wenn Sie verlieren, müssen Sie normalerweise die Kosten der Gegenseite tragen. Eine hochwertige Rechtsschutzversicherung übernimmt diese "Unterliegenskosten" zusätzlich zu Ihren eigenen Anwaltskosten. Prüfen Sie dies im Vertrag, da es bei sehr billigen Basistarifen manchmal eingeschränkt sein kann.
Gilt der Schutz auch für Ferienwohnungen im Ausland?
Standardmäßig beziehen sich deutsche Wohnungs- und Grundstücksrechtsschutzversicherungen auf Immobilien in Deutschland. Für Ferienwohnungen in Österreich, Italien oder Spanien benötigen Sie oft einen Zusatzbaustein oder eine separate Auslands-Police. Da Sie in Innsbruck leben, prüfen Sie besonders, ob Ihr Tarif auch für österreichische Liegenschaften gilt, falls Sie dort investiert sind.
Wie lange dauert es, bis die Versicherung zahlt?
Das hängt vom Anbieter ab. Moderne Anbieter wie ROLAND oder AUXILIA bearbeiten Deckungsanfragen oft digital innerhalb weniger Tage. Bei klassischen Versicherern kann es länger dauern. Wichtig ist: Sie sollten den Anwalt erst mandatierten, nachdem die Zusage (oder zumindest die vorläufige Deckungszusage) vorliegt, um unnötige Kostenrisiken zu vermeiden.
Lohnt sich eine Rechtsschutzversicherung für eine einzige vermietete Wohnung?
Ja, sogar besonders dann. Bei einer einzigen vermieteten Wohnung sind die Fixkosten für einen Anwalt im Verhältnis zur Miethöhe oft hoch. Ein einziger Räumungsprozess kann mehrere Tausend Euro kosten. Spezialtarife wie der NRV SPEZIAL-N sind hier extrem wirtschaftlich, da sie auf kleine Objekte zugeschnitten sind.

15 Kommentare

Sebastian Westphal
Wow, dass ADVOCARD fast das Doppelte kostet wie AUXILIA aber nur "befriedigend" abschneidet ist echt krass 🤯 Ich hab da mal nachgeschaut und die Bewertungen im Netz sind auch nicht gerade berauschend. Wie kann man sich da so einen Preis leisten? 😮

Dana Lenz
Sehr geehrte Damen und Herren,
ich möchte darauf hinweisen, dass der Vergleich zwischen den Anbietern durchaus sinnvoll ist. Allerdings sollte man bei der Entscheidung für eine Rechtsschutzversicherung nicht ausschließlich auf den Preis achten. Die Qualität der Betreuung und die Schnelligkeit der Regulierung sind ebenso entscheidende Faktoren. Eine zu niedrige Prämie kann oft mit versteckten Kosten oder Leistungsausschlüssen einhergehen. Es ist daher ratsam, die Allgemeinen Versicherungsbedingungen genau zu lesen.

Marcelo Mermedo
Hallo zusammen! 👋 Als jemand, der schon einige Jahre in der Immobilienbranche unterwegs ist, kann ich euch sagen: Der Tipp mit dem NRV SPEZIAL-N für kleine Vermieter ist Gold wert! 💰 Für unter 5€ im Monat ist das quasi geschenkt, wenn man bedenkt, was ein einziger Räumungsprozess kosten kann. Aber denkt dran: Nur weil es billig ist, heißt es nicht, dass ihr nicht trotzdem die Wartezeiten checken müsst. 🧐 Geduld zahlt sich hier aus!

stefan teelen
Es tut mir wirklich leid für jeden, der noch keinen Schutz hat... 😢 Man unterschätzt diese Gefahr so sehr! Ein kleiner Streit um die Hecke kann sich zu einem monatelangen Albtraum entwickeln, der einem den Schlaf raubt. 😫 Die psychische Belastung wird oft völlig ignoriert, dabei ist sie manchmal schlimmer als die Kosten selbst. Bitte nehmt das ernst, bevor es zu spät ist! 😭

Eduard Pozo
hey leute... also ich find das thema total wichtig aber auch irgendwie stressig...😅 man will ja eigentlich nur seine ruhe haben und dann muss man sich noch mit juristischen kleinkram rumärgern...🤷♂️ die sache mit der wartezeit ist halt echt tricky... wer weiß wann der nächste streit kommt...😬 aber gut... hauptsache man ist abgesichert...oder??...🤔

Ingrid Braeckmans-Adriaenssens
Oh wow, endlich mal jemand, der zugibt, dass Versicherungen oft überteuerte Produkte verkaufen, die niemand braucht, bis man sie braucht. Und dann merkt man, dass die 'günstigen' Tarife natürlich wieder die schlechtesten Leistungen haben. Klassisch. Sehr beruhigend, dieses Angebot an 'Transparenz'. 🙄

elmar salehov
Ich muss hier leider etwas korrigieren bzw. präzisieren, denn im Text steht, dass der Wohnungs- und Grundstücksrechtsschutz für Selbstnutzer gedacht ist, was korrekt ist, jedoch wird oft vergessen, dass dieser Tarif häufig keine Deckung für Mietstreitigkeiten bietet, selbst wenn man nur eine Wohnung vermietet, was zu einer falschen Erwartungshaltung führen kann. Zudem ist die Aussage zur freien Anwaltswahl kritisch zu betrachten, da viele Billigtarife zwar formal freie Wahl gestatten, aber durch Kostendeckelungen oder Partneranwaltszwang faktisch einschränken, was im Schadensfall zu bösen Überraschungen führen kann, wenn man einen spezialisierten Fachanwalt für Mietrecht beauftragen möchte, dessen Stundensätze über den pauschalen Erstattungssätzen des Versicherers liegen könnten, was dann zu einer Eigenbeteiligung führt, die höher sein kann als die gesamte Jahresprämie des günstigen Tarifs, weshalb man immer das Kleingedruckte bezüglich der Kostenerstattungsgrenzen prüfen sollte, bevor man sich für eine Police entscheidet, nur weil sie monatlich wenige Euro weniger kostet.

Andreas adH Schmidt
Alles Quatsch! 🚫 Ihr lasst euch von diesen Portalen verarschen! 🔥 Die Versicherer lachen sich ins Fäustchen während ihr eure Kohle in den Rachen werft! 💸 Kauft direkt beim Anbieter oder gar nicht! 🛑 Die machen alles kompliziert damit ihr verwirrt seid und den teuren Tarif nehmt! 🤬 Schmeißt die Policen raus!

Nils Koller
Ja, ja, die Versicherer wollen natürlich, dass ihr Angst habt. 😏 Dabei ist die Wahrscheinlichkeit, dass ihr wirklich einen Fall braucht, verschwindend gering. 😂 Aber hey, solange die Leute bereit sind, für Sicherheit zu zahlen, die sie nie nutzen, verdienen die Versicherer weiter ihre fetten Boni. 🤑 Ist doch schön, dass wir alle so dumm sind.

Nico San
Es ist moralisch fragwürdig, dass Unternehmen wie ADVOCARD so hohe Preise verlangen, obwohl die Leistung laut Test nur befriedigend ist. Das zeugt von einer gewissen Gier, die nicht mehr zeitgemäß ist. Man sollte als Verbraucher ethischer handeln und nicht einfach zum billigsten Anbieter rennen, ohne die Arbeitsbedingungen der Mitarbeiter zu hinterfragen. Leider interessiert das kaum jemanden.

Ludwig Lingg
DEUTSCHE QUALITÄT IST WEG!!! 😱 Die alten deutschen Versicherer werden von diesen digitalen Startups zerlegt! 🇩🇪💀 AUXILIA? NRV? Das sind Relikte! 🦖 Bald bestimmt Google euren Rechtsschutz! 🌍 Wir verlieren unsere Identität für 15 Euro im Monat! 😭 Es ist eine Tragödie! 🎭

Cory Haller
Stimmt. Geld ist egal wenn man frei ist. Aber Freiheit kostet. Also zahl. Oder riskier alles. Einfach. Leben ist komplex. Versicherung ist einfach. Denk drüber nach.

conrad sherman
Also ehrlich gesagt... die Tabelle ist ja ganz nett aber die Quellenangaben fehlen komplett... woher kommen die Daten? Ist das seriös recherchiert oder einfach Copy-Paste von Verivox? Man merkt sofort wenn Artikel Content-Farm-Qualität haben... schade eigentlich... hätte besser sein können...

Dagmar Devi Dietz
Hihi! 😄 Ich hab auch eine Wohnung! 😍 Ist das teuer? 😟 Meine Freundin sagt ich brauch das nicht! 🙄 Aber mein Nachbar schreit immer! 😡 Soll ich kaufen? 🤔 Helft mir bitte!! 🆘

Walther van Berkel
Ein interessanter Aspekt, der oft übersehen wird, ist die philosophische Dimension des Eigentums und der Absicherung. In einer Gesellschaft, die auf Individualismus basiert, wird der Einzelne gezwungen, Risiken privat abzusichern, statt kollektiv. Dies spiegelt sich in der Vielfalt der Tarife wider, die jeweils unterschiedliche Werte repräsentieren: Risikominimierung vs. Kostenkontrolle. Als Mentor rate ich Ihnen, nicht nur auf den Preis zu schauen, sondern auf die Passgenauigkeit zu Ihrer Lebenssituation. Ein Tarif, der Ihre spezifischen Ängste adressiert, ist wertvoller als ein billiger Standardtarif. Betrachten Sie die Versicherung als Werkzeug zur Erlangung von innerem Frieden, nicht nur als finanzielle Absicherung.
Letzte Beiträge
-
Vermietung von Einliegerwohnungen: Recht & Wirtschaftlichkeit
-
Brandschutz im Innenausbau: Anforderungen, Normen & Praxis-Tipps
-
Dachstuhl prüfen: Fachbegriffe verstehen und Fehler erkennen
-
Ferienwohnung vs. Langzeitmiete: Renditevergleich für Immobilieninvestoren
-
Erbschaftssteuer bei Immobilien: Freibeträge clever nutzen

Schreibe einen Kommentar