Ferienwohnung vs. Langzeitmiete: Renditevergleich für Immobilieninvestoren
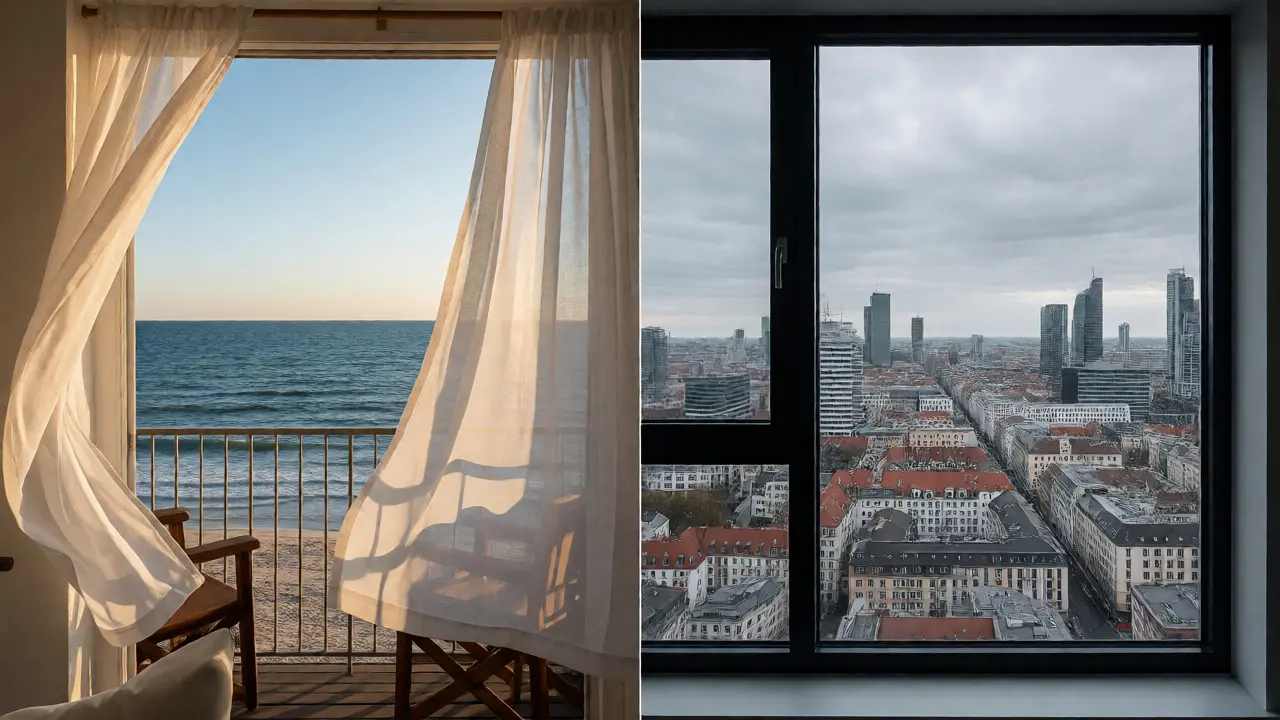
Stellen Sie sich vor, Sie stehen vor einer Entscheidung, die Ihr Finanzleben verändern könnte: Kaufen Sie eine Ferienwohnung an der Ostsee, um im Sommer zu kassieren und im Winter selbst den Sand unter den Füßen zu spüren? Oder sichern Sie sich ein Apartment in einer deutschen Großstadt, das Monat für Monat verlässlich Miete abwirft? Es ist die klassische Frage von Ferienwohnung versus Langzeitmiete. Beide Wege versprechen Rendite, aber sie laufen auf völlig unterschiedlichen Autobahnen.
Viele Anleger glauben, dass Ferienimmobilien automatisch mehr Geld bringen, weil die Tagespreise hoch sind. Die Realität ist oft ernüchternder. Zwischen Buchungsportalen, Reinigungskräften und Leerstand im November verschwindet viel von dem Gewinn, der auf dem Papier glänzt. Auf der anderen Seite lockt die Langzeitmiete mit Ruhe und Planbarkeit, doch in Städten wie Berlin oder München sind die Kaufpreise so hoch, dass die Rendite kaum über die Inflation hinauskommt. Wer hier falsch kalkuliert, zahlt drauf - egal ob aus Unwissenheit oder falschen Annahmen.
Das Kernproblem: Warum Bruttorenditen täuschen
Bevor wir Zahlen vergleichen, müssen wir klären, was Rendite eigentlich bedeutet. In der Immobilienbranche wird oft die Bruttorendite genannt. Das ist simpel gerechnet: Jahreskaltmiete geteilt durch Kaufpreis. Klingt gut, stimmt aber selten. Bei einer Ferienwohnung ist die Bruttorendite fast immer irreführend, weil sie die extremen Schwankungen der Auslastung ignoriert. Eine Wohnung kann im Juli 100 % ausgelastet sein und im Januar nur 5 %. Der Durchschnitt lügt, wenn man ihn nicht gewichtet.
Bei der Langzeitmiete sieht es anders aus. Hier haben Sie einen Vertrag, der meist zwei bis vier Jahre läuft. Die Einnahmen sind stabil, planbar und weniger volatil. Doch auch hier lauern Fallen: Instandhaltungsrücklagen, Mietausfälle bei Jobverlust des Mieters oder lange Suchzeiten nach neuen Mietern fressen an der Nettorendite. Der entscheidende Unterschied liegt also nicht nur im Preis pro Nacht, sondern in der Volatilität der Cashflows.
Renditechancen im Detail: Was wirklich hängen bleibt
Schauen wir uns konkrete Daten an. Aktuelle Marktanalytics zeigen, dass Ferienimmobilien je nach Lage Bruttorenditen zwischen 3,14 % und 6,86 % erzielen können. Ein extremes Beispiel: Eine 60-Quadratmeter-Wohnung an der Ostsee kostet inklusive Nebenkosten und Makler schnell über 500.000 Euro. Selbst wenn Sie dort gute Preise aufrufen, sinkt die Netto-Rendite nach Abzug von Mehrwertsteuer (7 %), Betriebskosten und Verwaltung oft auf knapp unter 3 %. Rechnet man Ihre Eigennutzung von 14 Tagen im Jahr hinzu, steigt die "gefühlte" Rendite zwar, aber bares Geld wird weniger.
Hingegen liegen die Mietrenditen für Langzeitmietobjekte in den Top-50-Städten Deutschlands im Schnitt bei etwa 4 %. Aber Vorsicht: In A-Städten wie Berlin (3,33 %) oder Köln (3,53 %) sind die Renditen niedrig, weil die Kaufpreise explodiert sind. In B-Lagen wie Chemnitz oder Hagen sehen die Zahlen ganz anders aus. Dort erreichen Sie oft Renditen von über 5 %, teils fast 6 %. Warum? Weil die Kaufpreise pro Quadratmeter dort deutlich niedriger sind, während die Mieten relativ stabil bleiben. Experten warnen jedoch: Hohe Rendite in strukturschwachen Gebieten birgt ein höheres Risiko für Leerstand und schwächere Wertsteigerung.
| Merkmal | Ferienwohnung | Langzeitmiete (Großstadt) | Langzeitmiete (B-Lage) |
|---|---|---|---|
| Durchschnittliche Bruttorendite | 3,1 % - 6,9 % | 3,3 % - 3,6 % | 4,8 % - 5,9 % |
| Auslastung / Leerstandsrisiko | Sehr volatil (Saisonabhängig) | Gering (hohe Nachfrage) | Mittel bis Hoch (Abwanderung möglich) |
| Verwaltungsaufwand | Extrem hoch (Gäste, Reinigung) | Gering bis Mittel | Gering bis Mittel |
| Eigennutzungspotenzial | Hoch (Urlaub statt Hotel) | Nicht vorhanden | Nicht vorhanden |
Kostenstruktur: Wo das Geld wirklich verschwindet
Der Teufel steckt im Detail, und bei Ferienwohnungen steckt er besonders tief. Während Sie bei einer Langzeitmiete einmal im Jahr die Nebenkostenabrechnung machen, brauchen Sie bei einer Ferienwohnung fast wöchentlich frische Handtücher, Bettwäsche und saubere Böden. Erfahrungswerte zeigen, dass Sie mit Instandhaltungs- und Wartungskosten von 10 bis 15 Euro pro Quadratmeter und Jahr rechnen sollten. Das ist ein Vielfaches dessen, was ein normaler Mieter als "schön und sauber" erwartet.
Zudem fallen Anschaffungskosten unterschiedlich ins Gewicht. Bei beiden Varianten zahlen Sie Grunderwerbssteuer, Notar und Grundbuch. Aber bei Ferienimmobilien kommen oft hohe Kosten für professionelle Möblierung und Ausstattung hinzu, um auf Portalen wie Airbnb oder Booking.com konkurrenzfähig zu bleiben. Ein leerer Raum verkauft sich schlecht; ein stilvoll eingerichteter Raum bringt höhere Tagessätze. Diese Investition amortisiert sich nur, wenn die Auslastung stimmt. Im Gegensatz dazu benötigen Langzeitmieter meist nur eine solide Basisausstattung oder vermieten unmöbliert, was Ihre Anfangsinvestition senkt.
Betriebswirtschaftliche Faustregeln für die Kalkulation
Wie finden Sie heraus, ob ein Objekt fair bepreist ist? Für Langzeitmieten nutzen Profis oft das Zehnfache der Jahreskaltmiete als grobe Obergrenze für den Kaufpreis. Wenn eine Wohnung also 12.000 Euro kalt im Jahr bringt, sollte sie maximal 120.000 Euro kosten, um eine solide Ausgangsbasis zu haben. Alles darüber erfordert starke Wertsteigerungsgründe.
Bei Ferienwohnungen ist die Formel komplexer. Hier hilft eine andere Faustregel: Multiplizieren Sie den erwartbaren durchschnittlichen Tagespreis mit der realistischen Anzahl der vermieteten Nächte pro Jahr. Nehmen wir an, Sie erwarten 75 Euro pro Nacht und eine Auslastung von 300 Tagen (was schon sehr optimistisch ist). Das ergibt 22.500 Euro Umsatz. Ziehen Sie davon mindestens 30-40 % für Bewirtschaftung, Steuer und Rücklagen ab. Bleiben vielleicht 13.500 Euro netto übrig. Nach dieser Logik sollte der Kaufpreis inklusive aller Nebenkosten diese Summe nicht um mehr als das 10-fache überschreiten, sonst wird die Rendite dünn. Viele Studien zeigen, dass Ferienimmobilien im Schnitt nur 23 Wochen pro Jahr tatsächlich vermietet sind. Rechnen Sie konservativ!
Steuerliche Aspekte und Risikoprofile
Die Steuerlast ist ein oft unterschätzter Faktor. Bei Ferienwohnungen können Sie Abschreibungen, Zinsen und Tilgung steuerlich geltend machen. Allerdings unterliegen die Einnahmen oft der Umsatzsteuer (MwSt.), je nachdem, ob Sie kurzfristig (unter 6 Monate) oder langfristig vermieten. Kurzfristige Vermietung führt häufig zu einer höheren administrativen Last und potenziell zur Gewerbesteuerpflicht, wenn die Tätigkeit über reine Vermögensverwaltung hinausgeht. Das muss ein Steuerberater genau prüfen.
Langzeitvermietung ist steuerlich einfacher handhabbar. Die Einkünfte aus Vermietung und Verpachtung werden versteuert, aber Sie haben keine MwSt.-Problematik auf die Mieteinnahmen (sofern nicht gewerblich geprägt). Dafür fehlt Ihnen der Hebel der Eigennutzung. Wenn Sie eine Ferienwohnung kaufen, "verdienen" Sie indirekt, indem Sie keine Hotelkosten für Ihren Urlaub zahlen. Das lässt sich schwer in die Bilanz pressen, fühlt sich aber im Portemonnaie besser an.
Markttrends 2026: Wohin bewegt sich der Wind?
Der deutsche Tourismus boomt weiter. Mit fast 500 Millionen Übernachtungen im Jahr 2024 wurde ein Rekord gebrochen. Das spricht für Ferienimmobilien, besonders in beliebten Regionen wie der Ostsee, dem Alpenraum oder an Seen wie dem Tegernsee. Die Nachfrage nach qualitativ hochwertigen, lokal authentischen Unterkünften steigt. Reisende wollen nicht mehr anonym in Kettenhotels schlafen, sondern erleben.
Gleichzeitig bleibt der Druck auf dem Markt für Langzeitmieten hoch. In Ballungszentren ist Wohnraum knapp. Das stützt die Mieten, aber auch die Kaufpreise. Wer heute in Berlin kauft, wettet stark auf zukünftige Wertsteigerung, nicht auf aktuelle Cashflow-Rendite. In strukturschwächeren Regionen hingegen kämpfen Vermieter teilweise mit Mietsenkungen oder längeren Leerständen, wenn die lokale Wirtschaft schwächelt. Die Wahl der Lage ist daher wichtiger als die Wahl des Anlagestils selbst.
Fazit: Welche Strategie passt zu Ihnen?
Es gibt keine pauschale Antwort. Wenn Sie maximale passive Einnahmen ohne eigenen Aufwand suchen, ist die Langzeitmiete in einer soliden B-Lage oft die bessere Wahl. Sie schlafen nachts besser, weil die Einnahmen planbar sind. Wenn Sie jedoch Lust auf Gastfreundschaft haben, gerne selbst urlauben und bereit sind, Zeit in Verwaltung zu investieren, kann eine Ferienwohnung eine attraktive Kombination aus Kapitalanlage und Lifestyle-Gewinn sein.
Ein letzter Tipp: Ignorieren Sie nie die Liquidität. Eine Langzeitmietwohnung lässt sich leichter verkaufen, da die Zielgruppe größer ist. Eine exotische Ferienwohnung findet seltener Käufer, wenn Sie mal raus wollen. Prüfen Sie also immer den Wiederverkaufswert, bevor Sie den Kaufvertrag unterschreiben.
Welche Rendite ist realistischer: Ferienwohnung oder Langzeitmiete?
Langzeitmieten bieten stabilere, aber oft niedrigere Renditen (ca. 3-5 % in guten Lagen). Ferienwohnungen können höhere Bruttorenditen (bis 6-7 %) liefern, sind aber stark von der Auslastung abhängig und haben höhere Betriebskosten, was die Nettorendite oft drückt. Realistisch liegt die stabile Nettorendite bei beiden oft zwischen 2 und 4 %, wobei Ferienwohnungen stärker schwanken.
Lohnt sich eine Ferienwohnung trotz hoher Nebenkosten?
Ja, wenn die Lage stimmt und die Auslastung hoch ist. Die hohen Kosten für Reinigung, Wäsche und Verwaltung werden durch die höheren Tagessätze kompensiert. Entscheidend ist, dass Sie professionell vermieten oder eine gute Hausverwaltung haben, die die Auslastung maximiert. Ohne aktive Bewirtschaftung droht Verlust.
Wie berechne ich die Nettorendite einer Immobilie korrekt?
Ziehen Sie vom jährlichen Rohertrag alle laufenden Kosten ab: Instandhaltung, Versicherung, Verwaltung, Rücklagen und ggf. Steuern. Teilen Sie diesen Reinertrag durch die gesamten Investitionskosten (Kaufpreis + Nebenkosten + Renovierung). So erhalten Sie die tatsächliche Verzinsung Ihres eingesetzten Kapitals.
Ist die Eigennutzung bei Ferienwohnungen ein Renditekiller?
Nicht direkt ein Killer, aber sie reduziert die vermietbaren Tage. Wenn Sie 14 Tage selbst nutzen, fehlen diese Tage im Kalender für zahlende Gäste. Man muss dies als "entgangene Einnahme" gegenrechnen. Oft wird die Eigennutzung jedoch als immaterieller Gegenwert (gesparte Hotelkosten) betrachtet, was die Gesamtbilanz positiv beeinflussen kann.
Welche Rolle spielt die Lage bei der Renditeentscheidung?
Sie ist der wichtigste Faktor. In touristischen Hotspots (Ostsee, Alpen) sind Kaufpreise hoch, aber die Nachfrage nach Ferienwohnungen ist stabil. In wirtschaftsstarken Großstädten sind Langzeitmieten sicher, aber die Rendite ist wegen hoher Kaufpreise gering. B-Lagen bieten höhere Renditen für Langzeitmieten, bergen aber Risiken durch Demografie und Abwanderung.
Letzte Beiträge
-
Automatisierte Nebenkostenabrechnung: Die besten Software-Lösungen für Vermieter
-
Teppich entfernen und Boden vorbereiten: Die ultimative Praxisanleitung
-
Fehlerstromschutz im Bad: Normen & IP-Schutzarten richtig einhalten
-
Professionelle Schimmelsanierung: Kosten, Verfahren & Fehler vermeiden
-
Kapitalanlage Immobilie: So nutzen Sie den Rendite-Rechner richtig
